


Рубрика: Бухучет
Новый Стандарт ФСБУ 14/2022 «Нематериальные активы»
Приказом Министерства Финансов от 30 мая 2022 г. N 86н был утвержден новый стандарт ФСБУ 14/2022 «НЕМАТЕРИАЛЬНЫЕ АКТИВЫ» (зарегистрирован в Минюсте России 28 июня 2022 г. с № 69031).
Дата начала применения стандарта – отчетный период 2024 года, при этом возможно досрочное применение.
Одновременно с началом применения нового стандарта ФСБУ с 01 января 2024 прекращает свое действие ПБУ 14/2007 «Учет нематериальных активов».
До перехода на новый стандарт рекомендуем выполнить следующие действия:
- Провести инвентаризацию нематериальных активов (далее НМА) организации, которые в соответствии с ФСБУ 14/2022 могли бы быть отнесены к НМА;
- Установить лимит стоимости НМА для отнесения затрат на приобретение и создание активов к категории НМА, или признания в качестве расходов периода;
- Внести изменения в учетную политику Общества;
- Определить срок полезного использования (далее СПИ) НМА и сроки ежегодного тестирования СПИ на соответствие актуальности;
- Выбрать способ последующего учета НМА (после первоначального признания), по первоначальной или переоцененной стоимости (применяется в случае наличия активного рынка для НМА в соответствии с МСФО (IAS) 38);
- Определить ликвидационную стоимость (далее ЛС) НМА, числящихся на балансе предприятия и сроки ее ежегодной оценки;
- Для способа оценки НМА по переоцененной стоимости установить периодичность переоценки для каждой группы НМА;
- Отразить изменения в балансе организации на 01.01.2024 с помощью входящих корректировок;
- Раскрыть информацию в примечаниях к бухгалтерской (финансовой) отчетности компании.
Что это значит на практике?
Для целей бухгалтерского учета нематериальные активы подлежат классификации по видам (программы для электронных вычислительных машин (программы ЭВМ); базы данных; изобретения; полезные модели; промышленные образцы; секреты производства (ноу-хау); селекционные достижения; лицензии и разрешения) и группам.
Единицей учета нематериальных активов является инвентарный объект.
Инвентарным объектом нематериальных активов признается совокупность прав на него, возникающих в соответствии с договорами либо иными документами, подтверждающими существование у организации прав на такой актив.
В качестве инвентарного объекта нематериальных активов может признаваться также сложный объект, включающий несколько охраняемых результатов интеллектуальной деятельности (например, мультимедийный продукт, единая технология).
По новому стандарту организация вправе самостоятельно установить стоимостной лимит отнесения объекта к НМА или к расходам периода по завершению капитальных вложений, связанных с приобретением, созданием активов (пункт 7 ФСБУ 14/2022).
Стандарт вводит понятие ликвидационной стоимости — суммы, которую организация получила бы в случае выбытия объекта. Ликвидационная стоимость НМА считается равной нулю, за исключением следующих случаев:
- договором предусмотрена обязанность другого лица купить у организации объект нематериальных активов в конце срока его полезного использования;
- существует активный рынок для такого объекта, с использованием данных которого можно определить его ликвидационную стоимость;
- есть высокая вероятность того, что активный рынок для такого объекта будет существовать в конце срока его полезного использования.
(пункт 36 ФСБУ 14/2022).
Элементы амортизации, такие как ликвидационная стоимость объектов НМА, срок полезного использования и способ амортизации должны систематически (минимум, на конец каждого года) анализироваться на предмет изменений и в случае необходимости корректироваться (пункт 42 ФСБУ 14/2022).
Послабления переходного периода
Согласно пунктам 52-54 ФСБУ 14/2022 последствия изменения учетной политики, связанные с началом применения нового стандарта, следует отражать ретроспективно — так, как будто указанный стандарт применялся с момента возникновения объектов НМА.
Однако у организации есть право не пересчитывать сравнительные показатели за периоды, предшествующие отчетному, а отразить изменения балансовой стоимости, появившиеся вследствие начала применения стандарта, через нераспределенную прибыль организации.
Перспективное применение стандарта, без входящих корректировок на начало года возможно только для организаций, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность (пункт 55 ФСБУ 14/2022).
Контакты
Евгения Чернова
Ольга Киреева
Другие новости

06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.

06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО

28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Дайджест новостей (весна 2022)
Чтобы помочь сохранить обзор важных для ведения бизнеса моментов в огромном потоке информации, мы обобщили существенные для иностранного бизнеса в России новости и практические рекомендации по вопросам платежей, поставок товара и других аспектов, на которые необходимо обратить внимание.
Более подробная и актуальная информация регулярно обновляется в Телеграм-канале СВИЛАР.
Информация пополняется на русском, однако с функцией перевода в Telegramm, вы можете иметь доступ к самым актуальным новостям на выбранном языке.
ПОСТАВКИ
Список ограниченных к вывозу товаров
Напомним, что с введением санкционных ограничений большое количество товаров стало ограниченным как к вывозу с территории ЕС, так и к вывозу с территории РФ.
Ознакомиться с актуальным списком ограничений со стороны ЕС по вывозу товаров можно здесь. Чтобы проверить, попадает ли ваш товар под ограничения, можно обратиться в вашу Торгово-промышленную палату и/или в уполномоченный орган выдачи разрешений (BAFA, SECO или иную инстанцию в зависимости от страны резидентства отправителя груза).
Со стороны Российской Федерации в течение последних месяцев также были введены ограничения на вывоз ряда товаров. Последнее Постановление Правительства РФ от 11 мая 2022 года № 850 (опубликовано 12.05.2022) уточняет перечень товаров, ограниченных к вывозу из РФ. Часть ранее веденных ограничений снята, также уточнены коды ТН ВЭД ЕАЭС для товарных позиций из Постановлений № 311, 312, 313.
Чтобы узнать, может ли ваш товар быть вывезен с территории РФ в рамках этого регламента необходимо проверить наличие вашего ТН ВЭД в перечне таможенных кодов в постановлении.
Лицензии, сертификаты и разрешения на ввоз товара в РФ
Постановление Правительства РФ № 353 от 12.03.2022 продлевает действие ряда разрешений и лицензий, а также упрощает условия ввоза и сертификации продукции в РФ:
— переносит на год необходимость прохождения периодического подтверждения соответствия продукции многих отраслей;
— доказательствами безопасности продукции могут послужить и документы иностранных органов по сертификации или иностранных лабораторий.
Чтобы узнать, можете ли вы воспользоваться этой мерой следует проверить, входят ли ваши лицензии и сертификаты в перечень разрешений, продлеваемых на основании Постановления.
Действие Постановления применяется только на территории РФ и не распространяется на территорию других стран-членов ЕАЭС.
Разрешение параллельного импорта
19.04.2022 Минпромторг России подписал приказ №1532 об утверждении Перечня товаров, в отношении которых не будут применяться положения ГК РФ о защите исключительных прав на результаты интеллектуальной деятельности, выраженные в таких товарах, и средства индивидуализации, которыми такие товары маркированы (этот приказ вступил в силу 7.04.2022). Ознакомиться со списком товаров, предусмотренных для включения в перечень разрешения параллельного импорта можно здесь.
Список содержит как таможенные коды, так и наименования конкретных брендов/торговых марок. Ведомство предложило продавать без разрешения правообладателя более 50 групп товаров. Всего в документе содержится около 200 позиций.
Согласно дальнейшим комментариям Минпромторга известно, что перечень может уточняться: иностранные бренды, продолжающие работу на российском рынке могут быть исключены из списка.
МЕЖДУНАРОДНЫЕ ПЛАТЕЖИ
В списке часто обновляемых ограничений нелегко вычленить важные нюансы. Для вашего удобства мы сформировали обзор накопленной практики по ситуации с платежами.
Напомним, что 7 российских банков отключены от системы Международные платежи СВИФТ (SWIFT), ожидаются дальнейшие ограничения в адрес СБЕРБАНКА и 3 других банков. В последний (6-ой) санкционный пакет также вошли новые ограничения банковского сектора. Список банков, которые буду отключены от Международные платежи СВИФТ (SWIFT), дополнился тремя российскими банками: Сбербанк, Россельхозбанк и Московский кредитный банк, отключение которых будет произведено 14.06.2022.
СО СТОРОНЫ ЕС
За исключением этого действующих ограничений на произведение оплаты в адрес контрагентов в РФ со стороны ЕС не вводилось. При этом, однако, большая часть платежей обрабатывается банками в Европе в ручном режиме и/или включает дополнительную комплаенс проверку, чтобы избежать проведения денежных операций с участием подсанкционных физических или юридических лиц. В связи с этим у отправителя/получателя платежа из РФ может возникнуть необходимость предоставить дополнительные пояснения, раскрыть более подробную информацию, а обработка платежа может быть задержана.
СО СТОРОНЫ РОССИЙСКОЙ ФЕДЕРАЦИИ
Со стороны Российской Федерации введен ряд ограничений, которые необходимо учитывать при планировании платежей.
Так, ограничены (перечень неполон и приведен на основании наиболее часто встречающихся вопросов со стороны компаний):
- Возврат займов и процентов иностранным юридическим лицам из недружественных стран (осуществляется в рублях, при сумме более 10 миллионов рублей в месяц потребуется открытие специального счета типа C и получение разрешения специальной Правительственной комиссии).
- Покупка валюты иностранными резидентами в РФ и перечисление собственных средств иностранных резидентов за границу (представительства и филиалы ограничены в перечислении средств головному офису).
- Выплата дивидендов как от АО, так и от ООО. Согласно указу Президента РФ №254 от 04.05.2022 на дивиденды распространяется такой же регламент как и для займов (см. выше).
- Выплату роялти и вознаграждения за использование объектов интеллектуальной собственности/средств индивидуализации. Указ Президента РФ от 27.05.2022 № 322 предусматривает, что в отношении такого вида платежей в адрес иностранных правообладателей, выполняющих определенные критерии (например, прекративших бизнес в РФ) выплаты должны будут производиться в рублях с использованием специального счета типа О.
Необходимо учитывать, что ограничения, однако, не касаются оплат за товары по договорам поставки. В отношении валютных платежей введены существенные послабления в регламенте валютного контроля российских банков.
В отношении платежей за услуги действует ограничение на внесение предоплаты (не более 30% от сумма платежа). При этом лимит не действует на определенный перечень услуг, а также на контракты с суммой менее 15.000 USD (или эквивалента в валюте).
Введенный в феврале регламент обязательной продажи валютной выручки (изначально продаже подлежали 80% поступающих средств в течение 3 дней с момент зачисления; далее регламент был поэтапно смягчен до 50% в течение 120 дней) был официально отменен с 10.06.2022. Решение было принято подкомиссией правительственной комиссии по контролю за осуществлением иностранных инвестиций в России, которая была наделена соответствующими полномочиями Указом Президента РФ от 09.06.2022.
ФОРС-МАЖОР
На данный момент нет четкого понимания, являются ли текущие ограничения с обеих сторон форс-мажором.
При этом по общему порядку в России заинтересованные лица (сторона договора, неисполнившая/ненадлежащим образом исполнившая обязательство) вправе обратиться в Торгово-промышленную палату РФ (или субъекта РФ) для получения заключения об обстоятельствах непреодолимой силы, наступивших на территории Российской Федерации.
Решение о принятии/непринятии полученного заключения будет приниматься контрагентом самостоятельно. В случае несогласия контрагента спор будет решаться в суде, при этом заключение ТПП будет одним из доказательств невозможности исполнения/надлежащего исполнения должником своих обязательств.
Информация о порядке обращения, сроках и оплате, а также все контактные данные на официальном сайте Торгово-промышленной палаты РФ.
В случае, если иностранная компания-поставщик сможет предъявить сертификат о форс-мажоре от своего уполномоченного органа, обращаться дополнительно в ТПП РФ российскому покупателю не потребуется. Иностранный сертификат о форс-мажоре можно будет также предъявить в РФ.
ПРОЧЕЕ
Мораторий на банкротство
С 1 апреля по 1 октября 2022 г. в России действует мораторий на возбуждение дел о банкротстве по заявлению кредиторов. Мораторий касается всех компаний, а также ИП, за исключением должников–застройщиков.
Компаниям, на которые распространяется мораторий, запрещено:
- выплачивать дивиденды,
- выплачивать действительную стоимость доли,
- производить обратный выкуп собственных акций,
- прекращать денежные обязательства путем зачета встречного однородного требования (если при этом нарушается или возможно нарушение очередности удовлетворения требований кредиторов).
Эти ограничения можно избежать, заявив в свободной форме об отказе компании от моратория через личный кабинет на сайте Федресурса.
МЕРЫ ПОДДЕРЖКИ БИЗНЕСА В РФ
В РФ введен ряд налоговых и неналоговых мер поддержки для бизнеса.
В числе мер следует отметить:
- отсрочку уплаты страховых взносов;
- специальный порядок учета курсовых разниц на период 2022-2024 гг;
- ускоренный порядок возмещения НДС;
- и другие
Сводный обзор мер поддержки на русском языке можно проверить на сайте Правительства РФ. Дополнительную информацию также можно получить на нашем сайте.
СДЕЛКИ С ДОЛЯМИ В РОССИЙСКИХ КОМПАНИЯХ
В ряде случаев сделки с долями (продажа, выход участника, колл-опцион) могут потребовать получения разрешения специальной Правительственной комиссии.
Однако это правило распространяется не на все сделки: ряд исключений был поименован в Указе Президента РФ от 04.05.2022. Также существуют отличия в регламенте для акционерных обществ и обществ с ограниченной ответственностью.
Мы активно работаем с этими вопросами для наших клиентов и будем рады предоставить дополнительную информацию по запросу.
Мы прилагаем все усилия со своей стороны, чтобы помочь сохранить стабильность процессов для своих клиентов и всегда остаемся на связи.
Больше оперативной информации в нашем Telegram-канале.
t.me/swilar.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Обзор мер поддержки бизнеса в РФ (весна 2022)
В течение весны 2022 в России были разработаны и внедрены меры по поддержке малого и среднего бизнеса в связи с мировой ситуацией.
Специалисты СВИЛАР отобрали те нововведения, которые актуальны для предприятий с иностранным капиталом и подготовили дайджест принятых мер. Полный перечень можно найти на странице сводного обзора мер поддержки на сайте Правительства РФ.
1. Меры по налогу на прибыль:
· Организации вправе перейти на уплату ежемесячных авансовых платежей исходя из фактической прибыли, начиная с отчетного периода три месяца, четыре месяца и так далее до окончания 2022 года (действует с 01.01.2022).
· Положительная курсовая разница, возникшая в 2022-2024 и отрицательная курсовая разница, возникшая в 2023–2024, учитываются только при погашении образовавшихся требований в иностранной валюте. На авансы указанное правило не распространяется (в силе с 01.04.2022).
· При определении налоговой базы, в 2022 году не будут учитываться суммы списанных иностранными организациями и иностранными гражданами долгов российских организаций по договорам кредита и займа, заключенным до 1 марта 2022 года. В отношении прощения долга российскими заимодавцами/кредиторами освобождений не предлагается.
· В правилах недостаточной капитализации будет применяться фиксированный курс иностранной валюты на 01.02.2022
2. Меры по НДС:
Возмещение НДС из бюджета в заявительном порядке (то есть авансом) возможно без представления банковской гарантии или поручительства, если соблюдаются условия применения меры:
— организация не находится в процессе банкротства, ликвидации или реорганизации и
— заявленная сумма возмещения не превышает совокупную сумму налогов и страховых взносов, уплаченных в календарном году, предшествующем заявлению.
Новые нормы по ускоренному возврату НДС будут действовать в отношении налоговых периодов 2022 и 2023 годов. Камеральная проверка деклараций на возврат НДС не отменена, но ее окончание не является теперь обязательным условием получения возмещения.
3. Меры по НДФЛ:
· Не облагается НДФЛ материальная выгода, проценты по вкладам и материальная помощь (подарки) отдельным категориям граждан, полученные в 2021-2023 годах;
· Контролирующие лица или учредители иностранных организаций (по состоянию на 31.12.2021), которые получили в 2022 году имущество или имущественные права от этих организаций, освобождены от уплаты НДФЛ по этому виду доход.
4. Некоторые другие меры:
· Приостановлены проверки соблюдения валютного законодательства в части нарушений, предусмотренных Федеральным законом «О валютном регулировании и контроле»
· С 09.03.2022 до 01.06.2022 приостановлено принятие налоговыми органами решений о приостановлении операций по счетам в банке при взыскании денежных средств со счетов должников (блокировка счетов)
· Для объектов, у которых в 2022 году увеличится кадастровая стоимость вследствие экономической ситуации, при расчете налога за 2023 год будет учитываться кадастровая стоимость по состоянию на 01.01.2022.
5. «Ковидная амнистия»
В Москве анонсированы меры по так называемой «ковидной амнистии», которая предусматривает возмещение ранее уплаченных штрафов за нарушение любых ковидных ограничений, кроме несоблюдения режима изоляции в период заболевания COVID-19.
Компаниям и физлицам будут предоставлены субсидии для компенсации ранее уплаченных штрафов.
Для получения субсидий нужно обратиться в центры «Мои документы» до 31.12.22 и предоставить постановление о назначении административного наказания и подтверждение оплаты штрафа.
Воспользоваться мерой можно с 01.06. 2022 года, формы заявлений будут доступны на портале mos.ru.
6. Мораторий на проверки соблюдения валютного законодательства
Мораторий начал действовать 1 июня и продлится до 31 декабря 2022 года. Он подразумевает приостановку большинства контрольных мероприятий, которые касаются соблюдения валютного законодательства, но не коснется проверок, в ходе которых ранее уже выявили нарушения, срок давности которых истекает истекающим до 31.12.22.
Также мораторий не затронет нарушения по нормативным актам, которые были приняты после 27.02.22 как специальные экономические меры в ответ на санкции.
Мы следим за обновлением информации и стараемся помочь нашим клиентам сохранить стабильность процессов.
Всегда остаемся на связи,
с уважением,
ваша команда СВИЛАР
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Новые стандарты «учет аренды» и «основные средства» — скорая практическая помощь бухгалтеру
C 01.01.2022 года обязательны к применению стандарты ФСБУ 6 «Основные средства» и 25 «Бухгалтерский учет аренды».
О новых ФСБУ много пишут и говорят. Мы, со своей стороны делали обзоры стандартов в информационных сообщениях и на своих вебинарах.
Однако даже с учетом имеющейся информации из открытых источников, у бухгалтеров возникает много практических вопросов по применению новых стандартов в своей компании. Есть ряд вопросов, которые требуют индивидуального решения для каждой компании.
Например:
• Какую ставку дисконтирования применять при расчете арендных платежей;
• Как определять денежные потоки и по какой ставке их дисконтировать при проведении теста на обесценение;
• По каким активам ликвидационная стоимость будет ненулевая и как определить ликвидационную стоимость;
• Как провести модификацию договора аренды;
• Какие проводки сделать при обесценении актива, при переоценке актива;
• Какие пункты изменить/добавить в учетной политике
и многие другие.
Опираясь на обширный опыт работы с международными стандартами учета, а также на большое количество практических случаев с клиентами, мы можем предложить «скорую помощь» бухгалтеру в ответе на эти практические и такие важные вопросы.
В случае, если у вас возникнет сложность и/или вопрос с практическим применением новых стандартов аренды или ОС, направьте нам письмо с темой «Вопрос по новым ФСБУ». Мы ответим быстро и по делу.
Контакты
Евгения Чернова
Наталья Сафиулина
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Изменения в налоговом учёте операций финансовой аренды (лизинга)
29 ноября 2021 с принятием Федерального закона № 382-ФЗ введены изменения в налоговом учёте операций лизинга.
Изменения, влияющие на расчёт налога на имущество – пункт 49 закона 382-ФЗ вносит поправки в статью 378 главы 30 НК РФ, означающие, что налог за арендованное имущество, включая договоры финансовой аренды (лизинга), уплачивает арендодатель (лизингодатель).
Изменения, влияющие на расчёт налога на прибыль:
- законом 382-ФЗ (пункт 21) исключен пункт 10 статьи 258 НК РФ, позволяющий амортизировать арендованное/переданное в аренду имущество арендатором или арендодателем, в зависимости от того, кто по условиям соглашения учитывает объект аренды на своем балансе.
То есть арендатор (лизингополучатель) начиная с 2022 года больше не сможет амортизировать объект лизинга в своем налоговом учете, как было ранее, если лизингополучатель учитывал арендованное имущество в составе своего баланса — с введением изменений объект лизинга в налоговом учёте будет считаться амортизируемым имуществом только у лизингодателя;
- пункт 23 принятого закона также изменяет порядок расчета налога на прибыль в части того, как признаются расходы по договорам лизинга (подпункт 10 пункта 1 статьи 264 НК РФ) – при включении в платежи по условиям соглашения выкупной стоимости предмета лизинга, который переходит после окончания договора лизингополучателю в собственность на основании договора купли-продажи, лизинговые платежи учитываются в составе расходов за минусом выкупной стоимости;
Учет с целями уплаты транспортного налога не меняется с вступлением в силу 382-ФЗ.
Федеральный закон вступил в силу с 1 января 2022 года.
Контакты
Евгения Чернова
Ольга Киреева
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
ФСБУ 27/2021 – перенос срока вступления в силу требования хранить документы бухгалтерского учета
В нашем сообщении №6/2021 от 11.06.2021 мы информировали о планируемых изменениях в регламенте документооборота, которые могли оказать существенное влияние на работу компаний, которые используют система планирования ресурсов предприятия (ERP) системы, размещенные на серверах за пределами территории РФ.
24/12/2021 Минфин России выпустил информационное сообщение № ИС-учет-35 о принятии Приказа от 23.12.2021 № 224н, согласно которому срок вступления в силу требования хранить документы бухгалтерского учета на территории РФ, предусмотренного Федеральным стандартом бухгалтерского учета ФСБУ 27/2021, сдвигается с 01.01.2022 на 01.01.2024.
Изменения были приняты с целью обеспечения условий для организации надлежащего хранения документов бухгалтерского учета на территории Российской Федерации, при этом срок вступления в силу абзаца первого пункта 25 ФСБУ 27/2021 перенесен с 1 января 2022 г. на 1 января 2024 г.
Отмечается, что сроки вступления стандарта ФСБУ 27/2021 остаются в силе, за исключением пункта 25 ФСБУ 27/2021 о хранении документов бухгалтерского учета, содержащихся данных в вышеуказанных документах, и размещения баз данных на территории Российской Федерации, который подлежит обязательному применению с 1 января 2024 г.
Информационное сообщение №6/2021 с подробным обзором ФСБУ 27/2021 можно найти по ссылке.
Ваши контактные лица по этой теме:
Мария Матросова
Юлия Белоконь
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Предельная величина базы для начисления страховых взносов в 2022 году
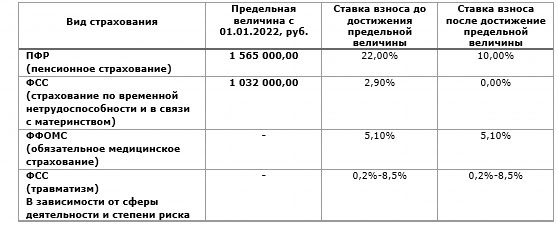
С 1 января 2022 года вступает в силу Постановление Правительства Российской Федерации №1951 от 16.11.2021 г. об увеличении предельной величины базы для исчисления страховых взносов на обязательное социальное страхование, на случай временной нетрудоспособности и в связи с материнством и на обязательное пенсионное страхование:
- На обязательное социальное страхование, на случай временной нетрудоспособности и в связи с материнством составляет в отношении каждого физического лица сумму, не превышающую 1 032 000 рублей нарастающим итогом с 1 января 2022 г.;
- На обязательное пенсионное страхование составляет в отношении каждого физического лица сумму, не превышающую 1 565 000 рублей нарастающим итогом с 1 января 2022 г.
Медицинские взносы, а также социальные платежи на травматизм придется перечислять со всех облагаемых доходов независимо от их суммы. Для них лимита, как и прежде, не будет.
1. Ставки страховых взносов в 2022 году:
2. Социальные взносы для МСП в 2022 году:
Напомним, что в соответствии с Федеральным законом от 01.04.2020 № 102-ФЗ с 1 апреля 2020 года для организаций, официально имеющих статус МСП, совокупный размер тарифов страховых взносов в государственные внебюджетные фонды в отношении выплат физлицам, в части, превышающей МРОТ, снижен до 15%.
Данная пониженная ставка по взносам для МСП применяется вне зависимости от предельной величины суммы выплат физическому лицу (см. выше).
При этом часть выплат в размере меньшем или равном МРОТ (определяется по итогам каждого календарного месяца) облагается по общеустановленным тарифам страховых взносов — 30%.
Величина МРОТ является фиксированной и устанавливается одновременно на всей территории Российской Федерации федеральным законом и подлежит ежегодной индексации.
На 2022 год величина МРОТ установлена в размере 13 890 рублей (Федеральный закон от 06.12.2021 N 406-ФЗ).
Обратите внимание! Пониженный тариф страховых взносов для субъектов МСП с 01.01.2021 года установлен бессрочно (пп.17, п.1, ст. 427 НК РФ, в редакции НК РФ, вступающей в силу с 01.01.2021 г.).
Будем рады ответить на Ваши вопросы!
Ваши контактные лица по этой теме:
Наталья Сафиулина
Екатерина Бабенко
заместитель главного бухгалтера ООО СВИЛАР
ekaterina.babenko@swilar.ru +7 (495) 648-69-44 (Доб. 305)Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
ФСБУ 6/2020 «Основные средства» c 01.01.2022
C 1 января 2022 года обязателен к применению новый стандарт для учета основных средств (далее ОС) – ФСБУ 6/2020.
Соответствующие изменения были внесены Приказом МинФина N204н от 17 сентября 2020 г.
До перехода на новый стандарт рекомендуем выполнить следующие действия:
- Установить лимит стоимости основных средств для отнесения затрат по объекту к категории ОС, или к категории малоценного ОС;
- Провести инвентаризацию объектов ОС и прочих активов, которые в соответствии с ФСБУ 6/2020 могли бы быть отнесены к ОС с учетом нового лимита стоимости;
- Внести изменения в учетную политику Общества;
- Определить срок полезного использования ОС и сроки ежегодного тестирования СПИ на соответствие актуальности;
- Выбрать способ последующего учета ОС (после первоначального признания), по первоначальной или переоцененной стоимости;
- Определить ликвидационную стоимость (далее ЛС) объектов ОС, числящихся на балансе предприятия и сроки ежегодной оценки ЛС;
- Для способа оценки ОС по переоцененной стоимости установить периодичность переоценки основных средств для каждой группы переоцениваемых основных средств;
- Отразить изменения в балансе организации на 01.01.2022 с помощью входящих корректировок;
- Раскрыть информацию в бухгалтерской (финансовой) отчетности компании.
Что это значит на практике?
По новому стандарту организация вправе самостоятельно установить стоимостной лимит отнесения объекта к основному средству в отличие от ранее действовавшего обязательного лимита в 40 000 рублей.
С увеличением лимита (если к примеру организация решит установить его на уровне 100 000 рублей, чтобы приравнять к лимиту в налоговом учете) какие-то основные средства могут перестать соответствовать критериям учета ОС и нужно будет реклассифицировать их в малоценные ОС, списав остаточную стоимость на расходы периода (п.5 ФСБУ 6/2020), при этом необходимо будет вести инвентаризационный и забалансовый учет таких объектов.
Стандарт вводит понятие ликвидационной стоимости — суммы, которую организация получила бы в случае выбытия объекта (включая материальные ценности, оставшиеся после выбытия), за вычетом предполагаемых расходов на выбытие на момент выбытия. ЛС может быть равной нулю, если в конце СПИ не ожидается никаких поступлений от выбытия объекта, в случае если поступления ожидаются, но они не существенны или если нельзя определить, какая сумма будет получена при выбытии ОС (пункт 31 ФСБУ 6/2020).
Ликвидационная стоимость объектов ОС должна систематически (минимум, на конец каждого года) анализироваться на предмет ее изменения и в случае необходимости корректироваться (пункт 37 ФСБУ 6/2020).
Также нововведение стандарта — начисление амортизации по основным средствам не приостанавливается (в том числе в случаях простоя или временного прекращения использования основных средств), за исключением случая, когда ликвидационная стоимость объекта основных средств становится равной или превышает его балансовую стоимость (далее БС).
Если впоследствии ликвидационная стоимость такого объекта основных средств становится меньше его балансовой стоимости, начисление амортизации по нему возобновляется (пункт 30 ФСБУ 6/2020).
Что нужно сделать?
Согласно пунктам 48-49 ФСБУ 6/2020 последствия изменения учетной политики, связанные с началом применения нового стандарта, следует отражать ретроспективно — так, как будто указанный стандарт применялся всегда.
Нужно провести пересчет и корректировку баланса в части ОС на 01.01.2022, если не было досрочного применения стандарта, а также определить БС — первоначальную стоимость за минусом накопленной амортизации. Причем первоначальная стоимость должна быть посчитана по прежним правилам, а накопленная амортизация — по нормам нового стандарта (п. 49).
Перспективное применение стандарта, без входящих корректировок на начало года возможно только для организаций, которая вправе применять упрощенные способы ведения бухгалтерского учета, включая упрощенную бухгалтерскую (финансовую) отчетность (пункт 51 ФСБУ 6/2020).
Ваши контактные лица по этой теме:
Евгения Чернова
Ольга Киреева
Наталья Сафиулина
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Новые правила документооборота и хранения документов с 01.01.2022: ФСБУ 27/2021
Предлагаем ознакомиться с новым стандартом ФСБУ 27/2021 «Документы и документооборот в бухгалтерском учете», утвержденным приказом №62н (07.06.2021 года зарегистрирован в Минюсте РФ).
Стандарт вводит новые понятия и законодательные нормы, существенно изменяющие порядок документооборота и хранения документов, некоторые из них заслуживают отдельного внимания иностранных компаний, работающих в России. Новый стандарт устанавливает требования к документам и документообороту в бухгалтерском учете экономических субъектов (за исключением организаций бюджетной сферы).
Понятие документов бухгалтерского учета
первичные учетные документы
регистры бухгалтерского учета
Основные положения Стандарта
Документы бухгалтерского учета должны быть составлены на русском языке. Первичный учетный документ на иностранном языке должен содержать построчный перевод на русский язык, за исключением случая, установленного ФСБУ 27/2021.
Обязательные реквизиты первичного учетного документа предусмотрены п. 2 ст. 9 Федерального закона N 402-ФЗ.
В качестве даты составления документа проставляется дата его подписания лицом (лицами), совершившим сделку, операцию и ответственным за ее оформление, либо лицом (лицами), ответственным за оформление совершившегося события
В случае отличия даты составления документа от даты совершения факта хозяйственной жизни указывается информация о дате совершения факта хозяйственной жизни.
Субъект экономической деятельности может использовать в качестве первичных учетных документов документы, составленные или полученные в процессе деятельности экономического субъекта, в частности, для оформления его гражданско-правовых отношений с контрагентами, работниками, государственными органами, для управления экономическим субъектом (например, договор, кассовый чек, квитанция об оплате, авансовый отчет, судебный акт, торговый товарный счет) при условии, что указанные документы содержат все обязательные реквизиты первичного учетного документа.
Требования к бухгалтерским регистрам
Система регистров бухгалтерского учета, принятая экономическим субъектом, должна обеспечивать:
— полноту информации (получение информации, необходимой всем заинтересованным пользователям);
— отражение объектов бухгалтерского учета в хронологической последовательности и систематическое накапливание информации о них на счетах бухгалтерского учета; — ведение бухгалтерского учета на синтетических и аналитических счетах;
— системность информации (взаимосвязь хронологической и систематической записей, синтетического и аналитического учета, учетной и отчетной информации);
— обоснованность учетных записей (соответствие данным первичных учетных документов);
— достоверность информации (полнота и точность представления объектов бухгалтерского учета);
— своевременность информации (формирование информации об объектах бухгалтерского учета в период, когда эта информация необходима ее пользователям);
— юридическую значимость учетных записей (свойство учетных записей выступать в качестве подтверждения объектов бухгалтерского учета, включая свершившиеся факты хозяйственной жизни).
Общие правила исправления документов
— при исправлении должны ясно читаться правильные и неправильные данные;
— нужно указать дату исправления;
— должны быть поставлены подписи лиц, составивших первичный учетный документ (при исправлении первичного учетного документа) или ответственных за ведение регистра бухгалтерского учета (при исправлении регистра бухгалтерского учета), внесших это исправление, с указанием их должностей, фамилий и инициалов либо иных реквизитов, необходимых для идентификации этих лиц — для исправления документов на бумажном носителе необходимо зачеркнуть неправильный текст (сумму) и написать правильный. Также нужно поставить надпись «Исправлено»;
— если необходимы исправления документа в электронной форме, то его допускается заменить на новый. При этом новый (исправленный) документ должен содержать указание на то, что он составлен взамен первоначального электронного документа, а также нужно соблюсти общие правила исправления документов — Исправление в регистре бухгалтерского учета может также производиться путем внесения в него исправительной записи по счетам бухгалтерского учета путем сторнирования: исправительная запись производится в форме записи на ту же сумму, что и ошибочная запись (часть суммы ошибочной записи), но со знаком минус (сторнировочная запись). Кроме этого, исправить регистр можно с помощью дополнительной записи: на сумму, дополняющую сумму ошибочной записи до правильной величины.
Хранение документов бухгалтерского учета
Документы должны храниться в том виде, в котором они были составлены. Перевод документов бухгалтерского учета, составленных на бумажном носителе, в электронный вид с целью последующего хранения не допускается
Экономический субъект должен хранить документы бухгалтерского учета, а также данные. Содержащиеся в таких документах, и размещать базы указанных данных на территории Российской Федерации. В случае если законодательство или правила страны — места ведения деятельности за пределами РФ — требуют хранения документов бухгалтерского учета на территории данной страны, такое хранение должно быть обеспечено
Наиболее широкий резонанс в международных деловых кругах вызывает пункт о необходимости хранения бухгалтерских регистров на территории Российской Федерации. Многие международные компании (особенно использующие программное обеспечение SAP, Navision и иные международные системы учета, единые к использованию во всех компаниях группы) часто используют сервера за пределами РФ, поэтому требование о хранении регистров внутри страны может повлечь за собой необходимость существенных структурных изменений.
В данный момент в стандарте (п. 25), однако, нет прямого указания на то, должны ли в России храниться первичные бухгалтерские регистры или достаточно будет обеспечения хранения копии регистров для выполнения требований нового ФСБУ.
В связи с этим в данный момент разрабатываются коллективные обращения международных бизнес-ассоциаций в МинФин с запросом необходимых пояснений.
Мы внимательно следим за ситуацией, и при возникновении дополнительной информации будем рады предложить Вам обновления по данной теме.
Ваши контактные лица по этой теме:
Евгения Чернова
Наталья Сафиулина
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Трансфертное ценообразование: штрафы за непредоставление мастер-файла
В последнее время участились случаи получения российскими компаниями, состоящими в структуре МГК – международной группы компаний, требований представления глобальной документации (мастер-файла) в российские налоговые органы (особенно в контексте формирования декларации трансфертных цен или трансфертной документации).
Напомним, что глобальную документацию (мастер-файл) необходимо предоставить в надзорный орган в течение 3 месяцев с даты запроса. Документация при это должна быть оформлена на русском языке.
Мастер-файл может быть запрошен не ранее чем через 12 месяцев и не позднее чем через 36 месяцев после окончания отчетного года (таким образом, для документации за 2020 год в период с 01.01.2022 по 31.12.2024). Документация при этом должна соответствовать требованиям статьи 105 16-4 Налогового кодекса РФ.
За нарушение норм налогового администрирования НК РФ – непредставление в установленный срок налогоплательщиком (пункт 2 статьи 129.11 НК РФ) глобальной документации — может последовать взыскание штрафа в размере 100 000 рублей.
При этом начиная с 2020 года более не действуют послабления, применявшиеся в более ранние периоды (т.н. переходный период 2017-2019 гг.), когда налоговые санкции не применялись. Начиная с отчетного 2020 года за несоблюдение требования по предоставлению мастер-файла по запросу налогового органа штрафы могут быть взысканы с компании в полной мере.
Для своевременного предоставления в налоговые органы указанных сведений в случае получения запроса, рекомендуем российским компаниям-участникам МГК:
- заблаговременно запросить Глобальную документацию у материнской компании,
- проверить ее на соответствие требованиям статьи 105 16-4 Налогового кодекса Российской Федерации и в случае необходимости дополнить;
- если применимо, перевести Глобальную документацию на русский язык.
Комментарий эксперта
Евгения Чернова, руководитель проектов Свилар: «Глобальную документацию имеют право требовать не у каждого налогоплательщика – члена международной группы компаний. Критерии обязанности предоставления мастер-файла привязаны к определенным лимитам по общей выручке группы. Сумма лимита зависит от страны резидентства головной компании»
Если у вас возникали вопросы по необходимости представления Глобальной документации для вашей компании, специалисты СВИЛАР дадут квалифицированный ответ.
Контакты
Евгения Чернова
Ольга Киреева
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.