


Автор: Mark
Сделки с лицами из недружественных стран в 2026 году
Актуализировано: август 2026 года
Введение: от первого указа к комплексной системе
Регулирование сделок с участием иностранных лиц из недружественных государств прошло стремительный путь от введения базового разрешительного порядка в сентябре 2022 года до формирования разветвленной системы ограничений, условий и судебных позиций к середине 2026 года.
Отправной точкой стал Указ Президента РФ № 618 от 08.09.2022, которым устанавливался особый порядок осуществления сделок с долями в уставных капиталах ООО, влекущих прямо и/или косвенно установление, изменение или прекращение прав владения, пользования и/или распоряжения долями, а также иных прав, позволяющих определять условия управления такими компаниями. С этого момента сделки с участием лиц из недружественных государств потребовали разрешений Правительственной комиссии по контролю за осуществлением иностранных инвестиций в РФ. Исключение было сделано лишь для организаций финансовой и топливно-энергетической сферы.
Уже 19 сентября 2022 года Правительство РФ утвердило порядок получения таких разрешений (Постановление № 1651), а 13 октября 2022 года Минфин России опубликовал разъяснения, конкретизировавшие перечень сделок, попадающих под действие Указа № 618: от перехода доли и приобретения ООО собственной доли до договоров залога, доверительного управления, корпоративных соглашений и даже договоров простого товарищества. Всего было поименовано 13 категорий плюс «иные сделки».
Параллельно Указ № 737 от 15.10.2022 ввел дополнительные ограничения на платежи при уменьшении уставного капитала, ликвидации ООО и в рамках банкротных процедур, установив порог в 10 млн рублей в месяц, при превышении которого требовался специальный счет типа «С» либо разрешение Минфина России.
С конца 2022 года условия выдачи разрешений начали ужесточаться. Первоначально, согласно Выписке № 118/1 от 22.12.2022, требовались независимая оценка, дисконт не менее 50% от рыночной стоимости, установление KPI для новых собственников, а также альтернатива — рассрочка платежа на 1–2 года и/или добровольный взнос в бюджет в размере не менее 10% от суммы сделки. Уже к марту 2023 года альтернатива исчезла: взнос стал обязательным.
К августу 2026 года проверка сделки с иностранным элементом строится вокруг конкретной операции, а не вокруг общего ярлыка «недружественный контрагент».
- Для долей ООО применим Указ № 618;
- для займов, финансовых инструментов, а с 1 июня 2026 года и для банковских вкладов — Указ № 95 и Указ №81;
- для корпоративных выплат — Указ № 254;
- для недвижимости — Указ № 81;
- для отдельных платежей за интеллектуальные права — Указ № 322.
- Параллельно сохраняются правила Правительственной комиссии, требования валютного контроля, налоговые вопросы (в т.ч. вопрос удержания налога у источника, а также вопросы СОИДН) и аспекты трансфертное ценообразование.
В течение 2026 года Добавились несколько важных источников и пояснений:
- Тематический обзор Верховного Суда РФ № 8/2026 от 17 июня 2026 года,
- Официальные разъяснения Минфина России № 5 от 1 июля 2026 года,
- Постановление Правительства РФ № 888 от 15 июля 2026 года,
- продление ограничений Банка России на зарубежные переводы до 7 декабря 2026 года и
- Федеральный закон от 04.08.2026 № 319-ФЗ о судебном прекращении отдельных прав обратного выкупа.
Карта новых акцентов на август 2026 года
| Источник | Что меняет | Практический вывод |
|---|---|---|
| Тематический обзор ВС РФ № 8/2026 | Судебные позиции по недвижимости, стратегическим активам, платежам по Указу № 95, дроблению, уступкам и платежам правообладателям | Сделка или платеж могут быть ничтожными не только из-за отсутствия разрешения, но и из-за обходной конструкции; формальное соблюдение лимитов не спасает от признания действий злоупотреблением правом |
| Разъяснения Минфина № 5 | Два узких исключения из порядка по Указу № 618: отдельные изменения устава об органах ООО и погашение нераспределенной или непроданной доли общества с уменьшением капитала | Исключения нельзя переносить на любые изменения контроля, корпоративные соглашения, опционы или перераспределение прав участника |
| Постановление Правительства № 888 | Изменения в правилах выдачи разрешений Правительственной комиссии; часть положений действует до 30 апреля 2029 года включительно | Перед подачей заявления нужно проверять не только публичный пакет документов, но и новые закрытые элементы маршрута |
| Указ № 377 и последующие Разъяснение ЦБ и Указ №550 | Указ № 95 и регламент Спецсчетов типа С распространен на банковские вклады и депозиты; Банк России отдельно разъяснил продление вкладов и исполнение обязательств по выплате | Депозит иностранного лица из недружественной юрисдикции должен попадать на спецсчета типа С |
| Информация Банка России от 1 июня 2026 года | Ограничения на перевод средств за рубеж для нерезидентов из недружественных стран сохранены по 7 декабря 2026 года включительно | Для филиалов и представительств иностранной компании перевод средств головной организации ограничен |
| Федеральный закон от 04.08.2026 № 319-ФЗ | Принят закон о возможности судебного прекращения права иностранного инвестора на обратный выкуп | Право обратного выкупа больше нельзя оценивать как автоматическое исполнение старого опциона: важны дата отчуждения, поведение инвестора, цена, инвестиции текущего владельца и судебный порядок |
Эволюция условий выхода из активов: от 2022 к 2026 году
Для правильного понимания текущих требований критически важно видеть траекторию ужесточения. Ниже представлена полная хронология изменения условий получения разрешений на сделки с долями ООО с участием лиц из недружественных стран.
Декабрь 2022 года — первичные условия (Выписка № 118/1)
Подкомиссией Правительственной комиссии установлены первые условия получения разрешения:
- наличие независимой оценки рыночной стоимости активов;
- продажа активов с дисконтом в размере не менее 50% от рыночной стоимости;
- установление ключевых показателей эффективности (KPI) для новых собственников;
- наличие рассрочки платежа на 1–2 года и/или обязательство по осуществлению добровольного взноса в бюджет в размере не менее 10% от суммы сделки.
Одновременно с этим впервые сформулированы условия для выплаты дивидендов (при превышении 10 млн рублей в месяц или эквивалента в валюте по Указам № 95 и № 254):
- размер дивидендов — не более 50% от чистой прибыли за предыдущий год;
- учет результатов ретроспективного анализа выплат за прошлые периоды;
- готовность иностранных участников продолжать коммерческую деятельность в РФ;
- учет позиций федеральных органов исполнительной власти;
- установление ежеквартальных KPI для организаций;
- возможность выплаты дивидендов на квартальной основе при выполнении KPI.
Март 2023 года — ужесточение (Выписка № 143/4)
Внесены существенные изменения:
- взнос в бюджет стал обязательным;
- введены два варианта взноса: 10% от половины рыночной стоимости (при дисконте менее 90%) или 10% от полной рыночной стоимости (при дисконте более 90%);
- заявителям рекомендовано предоставлять экспертные заключения СРО оценщиков параллельно с отчетом об оценке для исключения произвольного занижения/завышения стоимости;
- опубликован Перечень оценщиков (оценочных организаций), рекомендованных для проведения оценки рыночной стоимости активов.
Июль 2023 года — систематизация (Выписка № 171/5)
Документ признал утратившими силу протоколы № 118/1 и № 143/4 и ввел комплексный пакет условий для сделок с долями ООО:
- Оценка: отчет о независимой оценке, проведенной оценщиком из рекомендованного перечня, либо оценщиком, заключившим трудовой договор с юридическим лицом из такого перечня.
- Экспертное заключение СРО: подготовленное экспертом из рекомендованного перечня СРО.
- Дисконт: не менее 50% от рыночной стоимости.
- Добровольный взнос в бюджет: в течение трех месяцев с даты сделки:
- 10% от половины рыночной стоимости — при дисконте менее 90%;
- 10% от полной рыночной стоимости — при дисконте более 90%.
- KPI для покупателей: сохранение технологического потенциала и основного вида деятельности, сохранение рабочих мест, исполнение обязательств по договорам.
- Обратный выкуп: по рыночной стоимости на дату реализации опциона, с экономической выгодой для резидента, срок действия разрешения — не более двух лет со дня первоначальной сделки.
- Расчеты: через счет типа «С», либо в рублях внутри РФ без перевода за рубеж, либо с рассрочкой на счет продавца в иностранном банке.
- Иные разрешения: наличие согласия ФАС России и иных предусмотренных разрешений.
Для выплаты дивидендов в июле 2023 года закреплены критерии: не более 50% чистой прибыли за предыдущий год, ретроспективный анализ, готовность продолжать деятельность в РФ, оценка федеральных органов, KPI и квартальная выплата.
Август 2023 года — смягчение дивидендов (Выписка № 182/5)
Возможна выдача разрешений на выплату дивидендов без соблюдения вышеуказанных условий при наличии инвестиций в российскую экономику после 01.04.2023 (расширение производства, развитие новых технологий) в размере, не превышающем объем таких инвестиций.
Октябрь 2023 года — дальнейшее ужесточение (Выписка № 193/4)
- Добровольный взнос повышен до 15% от рыночной стоимости;
- обновлена форма заявления: теперь требуется раскрывать бенефициарных владельцев всех сторон сделки, а не только со стороны заявителя.
Январь 2024 года — процессуальные уточнения (Постановление № 40)
Постановление Правительства РФ от 22.01.2024 № 40 закрепило:
- обязательное включение в заявление отчета о независимой оценке от оценщика из рекомендованного перечня;
- обязательное указание KPI и их целевых значений для покупателей;
- мониторинг достижения KPI возложен на федеральные органы исполнительной власти (по отраслевому признаку) и/или ЦБ РФ;
- исключения из требований по оценке и KPI: сделки между лицами, входящими в одну группу лиц, и сделки между лицами, связанными с недружественными странами.
Октябрь 2024 года – новое ужесточение условий (Выписка № 268/1)
Ключевые условия получения разрешений на сделки по выходу из российских активов:
- Добровольный взнос в бюджет — 35% от рыночной стоимости актива (ранее 15%) с рассрочкой: 25% в течение месяца после сделки, 5% в течение года, 5% в течение двух лет.
- Обязательный дисконт — не менее 60% от рыночной стоимости (ранее 50%).
- При стоимости актива свыше 50 млрд рублей — требуется согласие Президента РФ.
- Новые условия распространяются как на будущие заявления, так и на уже поданные, но не рассмотренные заявления.
Июль 2026 года — два разнонаправленных события
1. Официальные Разъяснения Минфина № 5 (послабление):
Разрешение Правительственной комиссии не требуется в двух случаях:
- изменение устава ООО в части образования, определения компетенции или прекращения полномочий органов управления (например, создание Совета директоров или прекращение полномочий Правления) — при условии, что это не меняет права участника и фактический контроль;
- изменение размера доли участника в результате погашения нераспределенной или непроданной доли, принадлежащей самому ООО, с соответствующим уменьшением уставного капитала.
2. Федеральный закон от 04.08.2026 № 319-ФЗ
Закон ввел механизм судебного прекращения права иностранных инвесторов из недружественных стран на обратный выкуп ранее проданных российских активов.
Суд (Арбитражный суд Московской области) может отказать в реализации права на обратный выкуп при соблюдении условий:
- публичная поддержка бывшим собственником антироссийских санкций или дискредитация Вооруженных Сил РФ;
- нерыночный характер сделки по продаже (отклонение цены обратного выкупа от рыночной на 25% и более);
- наличие существенных вложений нового владельца в актив, без которых его работа могла бы остановиться.
Иск может быть подан до обращения инвестора с требованием о выкупе. После прекращения права у инвестора будет год на требование компенсации, однако суд может снизить ее размер или отказать полностью.
Матрица проверки: операция, разрешение, платеж и документы
При оценке реализуемости и необходимых шагов для осуществления той или иной сделки необходимо начинать не с общего вопроса о недружественной юрисдикции, а с карты конкретной операции.
Одна и та же иностранная группа может одновременно иметь долю в российском ООО, заем, лицензионный договор, сервисный договор, филиал и недвижимость. Для каждого элемента будет свой режим, свой платежный маршрут и свой комплект документов.
| Операция | Применимый режим | Разрешение или исключение | Платежный вопрос |
|---|---|---|---|
| Продажа доли в российском ООО иностранным участником из недружественных стран | Указ № 618, правила Правительственной комиссии, Постановление № 888 | Исключения нужно подтверждать отдельно и не расширять по аналогии | Цена сделки, источник средств покупателя, возможность перечисления иностранному продавцу и банковские документы проверяются отдельно |
| Изменение органов управления ООО | Разъяснения Минфина № 5 к Указу № 618 | Может не требовать порядка по Указу № 618, если изменение касается только органов общества и не меняет права участника или фактический контроль | Платежа обычно нет, но само изменение управления может иметь значение для контроля |
| Погашение доли, принадлежащей самому обществу | Разъяснения Минфина № 5, статья 24 Закона об ООО | Исключение возможно при точном соблюдении условий и уменьшении уставного капитала | Обычно не является выплатой иностранному участнику, но нужно проверить историю возникновения доли и расчеты |
| Выплата дивидендов иностранному участнику | Указ № 254, Указ № 95, критерии подкомиссии | Корпоративное решение о распределении прибыли требует доп.проверки применимости специального порядка и возможного разрешения | Нужно определить счет, банк, валюту, рассчитать сумму налога у источника в соответствии с текущим статусом СОИДН, подтвердить фактическое право на доход и сформировать корпоративные документы для платежа |
| Возврат займа или процентов иностранному кредитору | Указ № 95 и позиции Обзора ВС РФ № 8/2026 | Порог и порядок исполнения проверяются по совокупности обязательств; дробление платежей не делает схему безопасной автоматически | Считается месячный объем исполнения, проценты, уступки, зачеты и конечный получатель выгоды |
| Банковский вклад или депозит иностранного лица | Указ № 377 и последующие Разъяснение ЦБ и Указ №550 | С 1 июня 2026 года Указ № 95 распространен на вклады и депозиты; продление вклада нужно отделять от выплаты процентов и возврата суммы | Выплата процентов или возврат депозита могут быть самостоятельным регулируемым исполнением обязательства |
| Лицензионные платежи, ПО, товарные знаки и технологии | Указ № 322 и позиции Обзора ВС РФ № 8/2026 | Нужно отделить лицензионный платеж от услуги, компенсации расходов и скрытого распределения прибыли | Может потребоваться специальный счет типа «О»; налог у источника и валютный контроль проверяются отдельно |
| Внутригрупповые услуги: ИТ, SAP, кадровая функция, управление, иное | Налоговый учет, ТЦО, валютный контроль и банковская проверка экономического смысла платежа | Не каждый платеж за услугу требует специального подхода, но недостаточность документального оформления существенно повысит налоговый и банковский риск | Платеж должен соответствовать договору, фактически оказанным услугам, периоду, полученной выгоде и рыночному уровню цены |
| Сделка с российской недвижимостью | Указ № 81, Правила № 295, Обзор ВС РФ № 8/2026 | Разрешение может быть нужно даже при российской регистрации стороны, если она подконтрольна лицу из недружественного государства | Проверяются расчет, регистрация, источник средств и последствия ничтожности сделки при обходе специального порядка |
| Закрытие филиала или представительства иностранной компании | Аккредитационные правила, налоговые расчеты и ограничения Банка России на переводы | Порядок отличается от ликвидации ООО | Перевод остатка средств головной организации может подпадать под ограничения для нерезидентов из недружественных стран |
| Уступка требования, замена кредитора или зачет | Обзор ВС РФ № 8/2026, применимый режим базового обязательства | Уступка дружественному лицу или безденежный зачет не очищают обязательство автоматически | Суд и банк могут смотреть на первоначального кредитора, дату уступки, цель конструкции и экономический результат |
| Реализация права обратного выкупа российского актива | Федеральный закон от 04.08.2026 № 319-ФЗ , Указ № 618 и условия первоначального разрешения | Нужно проверять официальный статус закона, судебный риск прекращения права и необходимость нового согласования на дату реализации | Цена обратного выкупа, источник средств, платеж иностранному инвестору или российскому владельцу и банковский маршрут требуют отдельной проверки |
Специальные счета типа «С»: инструкция по применению
Спецсчета типа «С» были введены 05.03.2022 Указом Президента РФ № 95 «О временном порядке исполнения обязательств перед некоторыми иностранными кредиторами». Указ № 737 от 15.09.2022 также ввел дополнительные ограничения на осуществление платежей иностранным компаниям — в частности, при ликвидации или уменьшении уставного капитала (вступил в силу с 15.10.2022).
Для каких целей обязательно открывать счет типа «С»
Для выплат, превышающих сумму в 10 млн рублей (либо эквивалента в иностранной валюте) в календарный месяц перед «недружественными» иностранными контрагентами, а также перед «дружественными» иностранными кредиторами, если права требования по обязательствам перешли к ним от недружественных кредиторов после 1 марта 2022 года (пункт 8 Указа № 95) в отношении:
- совокупных обязательств должника (включая погашение займа и проценты по нему) по кредитам и займам, а также выплаты дивидендов/распределения прибыли ООО;
- кредитов, займов и финансовых инструментов (в том числе ценных бумаг) акционерных обществ;
- исполнения обязательств по заключенным договорам, являющимся производными финансовыми инструментами;
- покупки недвижимости у «недружественных» физических лиц;
- выплат резидентами средств в связи с уменьшением уставных капиталов, ликвидацией или в рамках процедур банкротства юридических лиц-резидентов (либо с получением разрешения — Указ № 737 от 15.09.2022).
Кто, где и в какой валюте открывает счет типа «С»
- Заявление в кредитную организацию на имя иностранного кредитора счета типа «С» направляет резидент, при этом договор банковского счета заключать не требуется. Иностранный кредитор не может открыть счет типа «С» по собственной инициативе (письмо Банка России от 06.04.2022 № 019-12-4/2759).
- Счет типа «С» ведется в рублях, не открывается в иностранной валюте, а также не может быть создан в иностранных кредитных организациях (пункты 3, 5 Указа № 95).
- Ранее открытый в обычном порядке банковский счет не подойдет для использования в качестве счета типа «С», но можно использовать счета депо, открытые на имя иностранного кредитора до 24.03.2022.
В каких случаях счет НЕ нужен
- Если совокупный размер всех обязательств должника перед всеми иностранными кредиторами в календарный месяц не превышает 10 млн рублей либо эквивалент в иностранной валюте (по официальному курсу Банка России, установленному на 1-е число соответствующего календарного месяца) или есть разрешение Правкомиссии.
- Если обязательство исполняется перед лицом, не являющимся «недружественным» (с учетом соблюдения критерия того, что конечные бенефициары — Российская Федерация, ее юридические или физические лица, и данная информация раскрыта налоговым органам в соответствующем порядке).
Что разрешено при использовании счета типа «С»
- Можно использовать счет типа «С», открытый нерезиденту по заявлению одного резидента, для исполнения обязательств другими резидентами перед этим же нерезидентом и не открывать новый счет типа «С».
- Перечисление денежных средств нерезиденту на счет типа «С», открытый в банке, отличном от банка, в котором обслуживается резидент.
- Перечисление рублей со счета типа «С», открытого в пользу юридического лица-нерезидента из «недружественного» государства в одной кредитной организации, на счет типа «С» этого же юридического лица, открытый в другой кредитной организации.
- Нет ограничений на использование резидентами нескольких банковских счетов типа «С» по разным обязательствам (договорам, продуктам) в пользу одного нерезидента или применение одного счета типа «С».
Ограничения и особенности счета типа «С»
- Денежные средства, находящиеся на счете типа «С», открытом на имя иностранного кредитора, с момента зачисления на счет и до момента заключения с иностранным кредитором договора принадлежат иностранному кредитору.
- Банк, в котором открыт счет типа «С», не может в одностороннем порядке закрыть этот банковский счет по причине отсутствия обращения иностранного кредитора.
- Резидент не вправе распоряжаться или требовать возврата денежных средств с банковского счета типа «С», кроме случаев ошибочного зачисления на счет типа «С».
- Перевод клиентом денежных средств с банковского счета типа «С» на иной банковский счет нерезидента (открытый как на территории Российской Федерации, так и за ее пределами) в настоящее время невозможен (без разрешения).
Для каких целей могут списываться деньги со счета типа «С»
- уплаты налогов, пошлин, сборов и других обязательных платежей, подлежащих уплате в бюджет;
- переводов на покупку облигаций федерального займа;
- переводов на расчетные счета нерезидентов в валюте Российской Федерации, предусмотренных разрешением;
- переводов при осуществлении иных операций, предусмотренных разрешением;
- уплаты комиссий уполномоченному банку, осуществляющему обслуживание по счету.
Доли ООО: как разобраться, где требуется дополнительное разрешение, а где нет?
Указ № 618 охватывает сделки и операции, которые прямо или косвенно устанавливают, изменяют или прекращают права владения, пользования или распоряжения долями в уставном капитале российских ООО, а также иные права, позволяющие определять условия управления обществом или его предпринимательской деятельности.
Поэтому риск возникает не только при купле-продаже доли, но и при опционах, залоге, доверительном управлении, корпоративных соглашениях, изменениях цепочки владения и передаче управленческого контроля.
Уже в октябре 2022 года Минфин России конкретизировал перечень сделок, требующих одобрения Правительственной комиссии:
- переход доли в уставном капитале ООО к участникам или третьим лицам;
- приобретение ООО доли в своем уставном капитале;
- выход участника из ООО путем отчуждения доли или требования приобретения доли ООО;
- передача доли в инвестиционный фонд;
- договор с коммерческой организацией или ИП о передаче полномочий единоличного исполнительного органа ООО;
- договор об осуществлении прав участников ООО (корпоративный договор);
- договор конвертируемого займа;
- договор залога доли ООО;
- договор управления залогом доли ООО;
- добровольная реорганизация ООО;
- договор простого товарищества, заключаемый ООО;
- договор доверительного управления, поручения и/или иного соглашения об осуществлении прав, удостоверенных долями ООО;
- иные сделки.
Официальные разъяснения Минфина № 5 от 1 июля 2026 года полезны именно своей узостью. Они исключают из порядка по Указу № 618 отдельные решения об изменении устава ООО, связанные с образованием, изменением компетенции или прекращением полномочий органов общества, а также изменение размера доли в результате погашения нераспределенной или непроданной доли общества с уменьшением уставного капитала по статье 24 Закона об ООО.
| Операция | Квалификация в 2026 году |
|---|---|
| Продажа доли иностранным участником | Требует анализа по Указу № 618 и получения разрешения Правительственной комиссии |
| Изменение устава об органах ООО | Может подпадать под исключение Минфина № 5 и не требует спец.разрешения, при условии, что не меняет права участника и фактический контроль |
| Погашение казначейской доли | Может подпадать под исключение Минфина № 5 и не требовать разрешения при точном соблюдении условий статьи 24 Закона об ООО |
| Внутригрупповая смена владельца российского ООО | Не освобождается автоматически: косвенное изменение контроля может иметь значение |
Сделки по выходу из российских активов: разрешение меняет экономику, а не только сроки
Выписка из протокола подкомиссии Правительственной комиссии № 268/1 фиксирует условия, из которых подкомиссия, как правило, исходит при рассмотрении отдельных сделок по выходу иностранных инвесторов:
- независимая оценка,
- экспертное заключение,
- дисконт не менее 60% от рыночной стоимости,
- добровольное перечисление в федеральный бюджет не менее 35% рыночной стоимости и согласие Президента РФ при стоимости актива свыше 50 млрд рублей.
- Для взноса используется график 25% в течение месяца после сделки, 5% в течение года и 5% в течение двух лет.
Эти критерии не нужно выдавать за прямой универсальный запрет продавать актив дороже 40% рыночной стоимости, но в финансовой модели сделки по выходу из российского актива они работают как обязательный расчетный сценарий.
Помимо цены и условий расчета, разрешение может содержать обязательства после закрытия сделки (KPI для нового владельца): сохранение деятельности, рабочих мест, технологий, договоров, инвестиционных обязательств, отчетности профильному органу или последующего размещения ценных бумаг.
Постановление № 888 от 15 июля 2026 года дополнительно показывает, что порядок взаимодействия с Правительственной комиссией остается живым и процедурно сложным.
Обратный выкуп после продажи актива: опцион больше не является нейтральным правом
04 августа 2026 года был принят Федеральный закон № 319-ФЗ о судебном прекращении отдельных прав иностранных инвесторов на обратный выкуп российских активов.
Новый механизм ориентирован на активы, отчужденные после 22 февраля 2022 года иностранным инвестором, связанным с недружественным государством, российскому приобретателю или иному допустимому приобретателю.
Право на обратный выкуп может прекращаться через суд. Значение имеют как минимум две группы обстоятельств: поведение иностранного инвестора после выхода и экономические условия сделки или последующие действия приобретателя.
Для сделки с правом обратного выкупа нужно анализировать не только сам ранее согласованный опцион и его условия. Важны цена обратного выкупа, сведения о рыночной стоимости, инвестиции текущего владельца, корпоративные и операционные обязательства, публичные заявления иностранного инвестора, санкционные ограничения, переписка с поставщиками и правообладателями.
Если право будет прекращено судом, иностранный инвестор может иметь отдельный компенсационный маршрут, но его размер и применимость зависят от обстоятельств.
Дивиденды: требуют внимательного подхода и тщательной проверки
Выплата дивидендов иностранному участнику из недружественного государства не запрещена, но само по себе принятие корпоративного решения о распределении прибыли является исчерпывающим – требуется анализ всей процедуры.
Для корпоративных финансовых обязательств применяется Указ № 254, а исполнение обязательств перед иностранными кредиторами и специальные счета связаны с Указом № 95.
Для сумм свыше 10 миллионов рублей в месяц (или эквивалента в валюте) требуется получение разрешения Правительственной комиссии – либо использование спецсчетов типа С.
При этом, согласно ранее упомянутым разъяснением Верховного Суда 2026 года искусственное дробление сумм без экономического обоснования целесообразности такого подхода, может быть рассмотрено как нарушение.
При рассмотрении разрешений на выплату дивидендов в практике подкомиссии обычно учитываются
- размер выплаты — ориентир до 50% чистой прибыли за предыдущий год,
- история дивидендов,
- продолжение деятельности российской компании,
- ключевые показатели эффективности и инвестиции иностранного участника в российскую экономику после 1 апреля 2023 года.
При этом нельзя забывать про остальные существенные моменнты:
- Должное оформление корпоративных документов;
- Тщательная проверка вопроса налога у источника в соответствии с текущим статусом СОИДН с конкретным государством принадлежности иностранного участника,
- Документальное подтверждение налогового резидентства и фактического права на доход;
- Документальные требования валютного контроля банка;
- Последующая отчетность
Займы, депозиты, уступки и зачеты: суды смотрят на экономический результат
По Указу № 95 специальный порядок применяется к исполнению обязательств по кредитам, займам и финансовым инструментам перед отдельными иностранными кредиторами при превышении порога 10 млн рублей за календарный месяц.
Верховный Суд в Тематическом обзоре № 8/2026 отдельно указал на риск ничтожности платежа, совершенного без соблюдения порядка Указа № 95, и на риск искусственного дробления платежей.
См. более подробно в нашем отдельном тематическом обзоре.
Ключевой вывод пункта 4 Обзора ВС РФ № 8/2026:
- формальное разделение выплат на транши до 10 млн рублей с целью обхода спецпорядка расчетов является злоупотреблением правом.
- Если совокупность операций свидетельствует о намерении обойти требования Указа № 95, такие действия могут быть квалифицированы как ничтожные на основании статей 10 и 168 ГК РФ.
- Критическое значение для оценки риска теперь имеют: экономическая цель операции, общий размер совокупных обязательств, подконтрольность получателей платежей недружественным юрисдикциям и взаимосвязь всех произведенных выплат.
Уступка требования после 1 марта 2022 года также не «очищает» обязательство автоматически. Верховный Суд допускает анализ первоначального кредитора, даты уступки, природы базового обязательства и цели конструкции. В обзоре отдельно рассматриваются ситуации, где платеж дружественному цессионарию или замена взыскателя может вести к обходу специального счета, включая счет типа «О» по Указу № 322.
Внутригрупповые услуги, роялти и ТЦО: спецсчет типа «С», типа «О» или без него?
Плата за реальные услуги иностранной материнской компании, безусловно, не становится автоматически займом или выплатой дивидендов.
Однако чтобы избежать риска переквалификации в эти формы выплат в 2026 году она должна выдерживать как минимум четыре независимых теста:
- Экономическую целесообразность расхода;
- налоговую обоснованность расхода (крайне важна должная документация!),
- банковскую проверку и валютный контроль,
- проверку на применимость условий трансфертного ценообразования.
Так, для IT, SAP, кадровой функции, закупок, управленческой поддержки и общего сервисного центра нужны не только договор и акт, но и подтверждающие материалы: тикеты, отчеты, методологии, настройки, переписка, расчеты распределения расходов и подтверждение экономической пользы для российской компании.
Лицензионные платежи, ПО, товарные знаки и технологии оптимально отделять от классических услуг или платежей за товар.
Для отдельных обязательств перед иностранными правообладателями может применяться Указ № 322 и возникать обязанности использовать специальный счет типа «О».
При этом Верховный Суд в уже упомянутом ранее Обзоре № 8/2026 не поддерживает механический подход только по юрисдикции правообладателя, но требует анализировать фактические обстоятельства и поведение правообладателя.
Недвижимость: российская регистрация сторон не закрывает вопрос контроля
Одна из наиболее важных позиций Верховного Суда 2026 года касается недвижимости.
В Обзоре № 8/2026 суд указал, что договор купли-продажи недвижимости на территории России, заключенный с российским лицом, подконтрольным иностранному лицу из недружественного государства, без разрешения Правительственной комиссии может быть ничтожным (см. пункт 1 Обзора ВС РФ № 8/2026).
Для российской дочерней компании, имеющей иностранного участника из недружественной страны, это означает необходимость получения такого разрешения даже при продаже объекта недвижимости российскому покупателю.
Филиалы и представительства: какие ограничения?
Филиал или представительство иностранной организации не является российским юридическим лицом. У него нет долей, которые можно продать, и нет дивидендов, которые российское общество распределяет участнику.
Однако в отношении таких структур действуют ограничения на перевод остатка средств головной организации, в том числе в случае закрытия аккредитации. На данный момент эти ограничения сохранены до 07 декабря 2026 года, однако следует ожидать их дальнейшего продления.
Ликвидация ООО: особенности процедуры для компаний с иностранным участием из недружественных стран
При принятии решения о ликвидации важно помнить о следующих общих правилах:
- Ликвидация не быстрый процесс и займет до 1 года. Указанный срок может быть продлен на 6 месяцев через суд (пункт 6 статьи 57 Федерального закона № 14-ФЗ «Об обществах с ограниченной ответственностью»).
- С момента принятия решения о ликвидации компании полномочия действующего генерального директора будут прекращены, а функцию управления компанией возьмет на себя ликвидатор/ликвидационная комиссия (может быть также назначен ранее действовавший генеральный директор).
- Потребуется проведение «подготовительной работы»: к моменту ликвидации компания должна убедиться, что у нее нет открытых задолженностей по налогам и с поставщиками/покупателями.
- Необходимо запланировать работу с персоналом и расторгнуть трудовые договоры.
- Необходимо будет сдать документы в архив: для определенных видов документов хранение в архиве является обязательным, а срок хранения должен составлять не менее 75 лет или более в зависимости от вида документа.
- Нужно быть готовым к возможной налоговой проверке: глубина проверки, как правило, может составлять период до трех предшествующих лет.
Дополнительно к вышеперечисленным общим стандартам, компании с иностранным участием из недружественных стран должны учитывать следующие моменты:
Ограничения на расчеты с участниками из иностранных (недружественных) государств. Платежи в размере, превышающем 10 млн рублей (или эквивалент в другой валюте) в календарный месяц, осуществляемые резидентами лицам из недружественных государств в результате ликвидации юридических лиц-резидентов, подпадают под особую процедуру: в соответствии с пунктами 2–9 Указа Президента РФ № 95 от 05.03.2022 они должны осуществляться через счета типа «С». Платежи могут производиться без соблюдения указанной процедуры на основании разрешений, выданных Банком России и Минфином России (Указ Президента РФ № 737 от 15.10.2022).
Разрешение Правительственной комиссии. Исходя из официальных разъяснений Минфина России, ликвидация напрямую не включена в перечень сделок, предусмотренных Указом Президента РФ № 618 от 08.09.2022, и не относится к сделкам, требующим получения разрешения Правительственной комиссии. Тем не менее, исходя из практических разъяснений уполномоченных органов, в том числе нотариальных палат, заверение заявления о ликвидации может не быть получено, если нет разрешения Правительственной комиссии, поэтому необходимо учитывать этот фактор при планировании процесса.
«Спящий» режим компании: что важно знать
Многие компании, находясь в процессе реструктуризации, переживают фазу снижения активности — такую фазу часто называют «спящим режимом». Часто фаза «спящего режима» предшествует этапу ликвидации. Ниже приведены ответы на наиболее частые вопросы о «спящем» режиме.
Что такое «спящий» режим компании?
«Спящий» режим не является официальным юридическим термином и представляет собой перевод компании в неактивное состояние (прекращение коммерческой деятельности) при сохранении существования юридического лица.
Что важно учитывать при переводе компании в «спящий» режим?
- компания по-прежнему обязана подавать налоговые декларации (включая нулевую отчетность) и платить налоги;
- у компании по-прежнему должен быть генеральный директор;
- компания по-прежнему должна иметь юридический адрес;
- для компании в «спящем» режиме в любом случае необходимо будет планировать ликвидность на оплату текущих (минимальных) платежей, т.е. у компании в любом случае будет (минимальный) оборот по счету: расходы на ведение бухгалтерского и налогового учета, программное обеспечение, заработную плату, аренду.
Требуется ли документальное оформление «спящего» режима?
Документального оформления «спящего» режима не требуется. Тем не менее, в некоторых случаях для утверждения процедуры участники могут подготовить решение о приостановлении деятельности компании. Такое решение можно будет представить в государственные органы в случае их запроса, издать на его основании локальный акт (приказ) и др.
Необходимо ли уведомлять о «спящем» режиме государственные органы?
По общему правилу, направления уведомления о переводе компании в «спящий» режим не требуется. Однако при планировании деятельности важно учитывать, что компания должна уведомить государственные органы об иных определенных обстоятельствах (при наличии). Так, например, в случае сокращения штата сотрудников при переводе компании в «спящий режим» служба занятости должна быть уведомлена за 2 месяца.
Требуется ли уведомлять о «спящем» режиме контрагентов?
По общему правилу, никаких специальных уведомлений направлять в адрес контрагентов не требуется. Однако если у компании есть действующие открытые обязательства, то уведомить контрагентов о планируемом прекращении или снижении коммерческой активности будет необходимо. Обращаем также внимание, что «спящий» режим не освобождает компанию от принятых на себя обязательств по договорам с контрагентами и не исключает ответственность компании за нарушение таких обязательств.
А что делать с персоналом?
Необходимо помнить, что «спящий» режим не является поводом для невыплаты заработной платы или увольнения сотрудников. В связи с этим решить кадровые вопросы с сотрудником необходимо будет в обязательном порядке. На ограниченный период времени, при определенных обстоятельствах, компания может ввести официальный режим простоя, провести сокращение штата или расторгнуть трудовые договоры иным способом. Однако в любом случае необходимо будет тщательно планировать этот процесс, чтобы избежать рисков нарушения трудового законодательства.
Практические сценарии
Рассмотрим несколько ситуаций на базе практических примеров возможных случаев.
1. Продажа российского ООО менеджменту с опционом обратного выкупа
Ситуация. Немецкий участник продает 100% долей российского ООО генеральному директору. Сделка совершается с дисконтом 60% от рыночной стоимости (в соответствии с текущими требованиями), предусмотрен опцион на обратный выкуп в течение двух лет. Продавец рассчитывает на возврат актива после стабилизации геополитической ситуации.
Какие риски и требования необходимо учесть в 2026 году:
- Сделка подпадает под Указ № 618 и требует разрешения Правительственной комиссии.
- Необходимо провести независимую оценку оценщиком из рекомендованного перечня и представить экспертное заключение СРО.
- Дисконт должен составлять не менее 60% от рыночной стоимости (критерий октября 2024 года).
- Обязателен добровольный взнос 35% от рыночной стоимости с рассрочкой (25% в течение месяца, 5% в течение года, 5% в течение двух лет). Если стоимость актива превышает 50 млрд рублей, требуется согласие Президента РФ.
- Покупатель (генеральный директор) должен принять на себя KPI: сохранение технологического потенциала, рабочих мест, исполнение договоров.
- Опцион обратного выкупа должен быть ограничен сроком не более двух лет со дня первоначальной сделки, с ценой выкупа по рыночной стоимости на дату реализации.
- Новое в 2026 году: Федеральный закон от 04.08.2026 № 319-ФЗ позволяет новому владельцу через суд прекратить право продавца на обратный выкуп, если будут доказаны публичная поддержка санкций бывшим собственником, нерыночный характер сделки (отклонение цены выкупа от рыночной на 25% и более) или существенные вложения текущего владельца в актив. Таким образом, опцион нельзя рассматривать как гарантированный возврат — его реализация потребует повторной проверки на дату исполнения и может быть заблокирована судом.
2. Выплата дивидендов нидерландскому участнику – сумма менее 10 миллионов рублей.
Ситуация. Российское дочернее ООО имеет небольшую прибыль по итогам 2024 года. Нидерландский участник (страна входит в перечень недружественных) требует выплаты дивидендов в размере 6.700.000 рублей.
Что важно учитывать:
- Речь идет о единоразовой выплате в размере менее 10 миллионов рублей, таким образом получать дополнительные разрешения не потребуется.
- Важно получить от иностранного участника полный пакет документов: должным образом оформленное корпоративное решение, сертификат резидентства и справку о фактическом праве на доход.
- Необходимо тщательно проверить текущие регламент СОИДН и удержать налог у источника.
- Не все банки могут осуществить платеж в иностранную недружественную юрисдикцию. Поэтому если у компании нет счетов, открытых в международно-активных банках, платежный маршрут потребует отдельной проработки.
- Все документы необходимо будет предоставить в валютный контроль банка.
3. Выплата дивидендов немецкому участнику – сумма более 10 миллионов рублей.
Ситуация. Российское дочернее ООО имеет существенную накопленную прибыль по итогам 2024 года. Иностранный участник из Германии (страна входит в перечень недружественных) требует выплаты дивидендов в размере 50.000.000 рублей.
Что важно учитывать:
- Речь идет о выплате в размере более 10 миллионов рублей;
- Согласно разъяснениям Верховного суда 2026 года искусственное дробление суммы на более мелкие платежи создает риски признания сделки ничтожной.
- Сумма свыше 10 миллионов рублей/месяц может быть либо зачислена на специальный счет типа С, либо потребует получения разрешения Правительственной комиссии.
- Помимо разрешения Правкомиссии важно получить от иностранного участника полный пакет документов: должным образом оформленное корпоративное решение, сертификат резидентства и справку о фактическом праве на доход.
- Необходимо тщательно проверить текущие регламент СОИДН и удержать налог у источника.
- Не все банки могут осуществить платеж в иностранную недружественную юрисдикцию. Поэтому если у компании нет счетов, открытых в международно-активных банках, платежный маршрут потребует отдельной проработки.
- Все документы необходимо будет предоставить в валютный контроль банка.
3. Возврат займа частями по 9 млн рублей ежемесячно
Ситуация. У российского ООО имеется задолженность по займу перед швейцарской материнской компанией в размере 80 млн рублей. Компания планирует погашать долг равными частями по 9 млн рублей в месяц, чтобы формально не превышать порог 10 млн рублей, установленный Указом № 95, и избежать открытия счета типа «С».
Риски по новым разъяснениям Верховного Суда (Обзор № 8/2026):
- Формальное соблюдение ежемесячного лимита по каждому отдельному платежу не является иммунитетом от проверок.
- Верховный Суд указал, что «искусственное дробление» выплат с целью обхода спецпорядка является злоупотреблением правом (ст. 10 и 168 ГК РФ) и может повлечь ничтожность платежей.
- Суд будет оценивать совокупный месячный объем исполнения, проценты, уступки, зачеты и конечного получателя выгоды. Если будет установлено, что дробление имеет единственную цель — избежать счета типа «С», платежи могут быть признаны недействительными.
Рекомендация: не полагаться на формальное дробление; при общем объеме обязательств, превышающем 10 млн рублей в месяц, следует либо открывать счет типа «С», либо получать разрешение Правкомиссии; структура платежей должна иметь реальную экономическую обоснованности и периодичность.
4. Единый платеж за управление, ИТ, SAP, кадровую функцию и бренд
Ситуация. Российская «дочка» перечисляет ежемесячный платеж иностранной материнской компании за комплекс услуг: управленческая поддержка, обслуживание SAP, кадровый аутсорсинг, а также роялти за использование товарного знака и ПО. Все это объединено в один договор и один платеж.
Риски и требования:
- Риск возникает не потому, что услуга всегда равна дивидендам, а потому, что в условиях единого платежа за все виды выплат, сложно соблюдать корректный регламент в отношении каждого отдельного составляющего, которые требуют разного подхода.
- ИТ/SAP требует подтверждения фактически оказанных услуг (тикеты, отчеты, настройки).
- По отношению к роялти применим Указ № 322 и – потенциально — специальный счет типа «О»; при этом Верховный Суд в Обзоре № 8/2026 требует анализировать фактические обстоятельства и поведение правообладателя, а не только юрисдикцию.
- Управленческие услуги требуют функционального анализа, конкретной документации и тест на экономическую целесообразность.
- Банк и налоговая инспекция на этапе проверки видят не бизнес-логику группы, а платежное назначение и документы. Если документы слабые или не раскрывают логику расчетов должным образом налоговая проверка может переквалифицировать платежи в дивиденды или иные доходы с доначислением налогов и пеней.
5. Ликвидация ООО с единственным участником из недружественной страны
Ситуация. Компания с 100% участием британского холдинга приняла решение о ликвидации. Уставный капитал составляет 15 млн рублей, на счетах имеются средства для расчетов с участником.
Особенности процедуры в 2026 году:
- Ликвидация займет не менее 1 года (может быть продлена судом на 6 месяцев).
- Требуется назначить ликвидатора, провести инвентаризацию, расчеты с кредиторами, сдать документы в архив (срок хранения до 75 лет).
- Возможна налоговая проверка за три предшествующих года.
- Специфика для иностранного участника: выплата средств участнику при ликвидации подпадает под Указ № 737 и Указ № 95. Необходимо использовать счет типа «С» либо получить разрешение Минфина России.
- Важный практический нюанс: хотя Минфин в разъяснениях указал, что ликвидация напрямую не включена в перечень сделок по Указу № 618 и формально не требует разрешения Правительственной комиссии, многие нотариусы отказываются заверять заявления о ликвидации при отсутствии такого разрешения. Это создает процедурный тупик, который необходимо учитывать при планировании — либо заранее получать разрешение Правкомиссии, либо быть готовым к судебному оспариванию процедуры ликвидации.
Часто задаваемые вопросы (FAQ)
1. Нужно ли разрешение Правительственной комиссии на любую сделку с иностранцами из недружественных стран?
Нет. Сначала нужно определить вид операции, статус участников сделки, предмет сделки и платеж.
Стандартные коммерческие сделки (купля-продажа товара или услуг) как правило не требуют дополнительных разрешений.
Однако любые операции, меняющие контроль или права управления, скорее всего, потребуют согласования.
2. Можно ли изменить устав ООО без разрешения Правительственной комиссии?
Да, можно, при условии, что такое изменение не меняет структуру собственности.
3. Можно ли назначить нового директора без разрешения Правительственной комиссии?
Да, можно. Однако здесь важно обратить внимание на то, что эта процедура с 2024 года требует обязательного участия российского нотариуса.
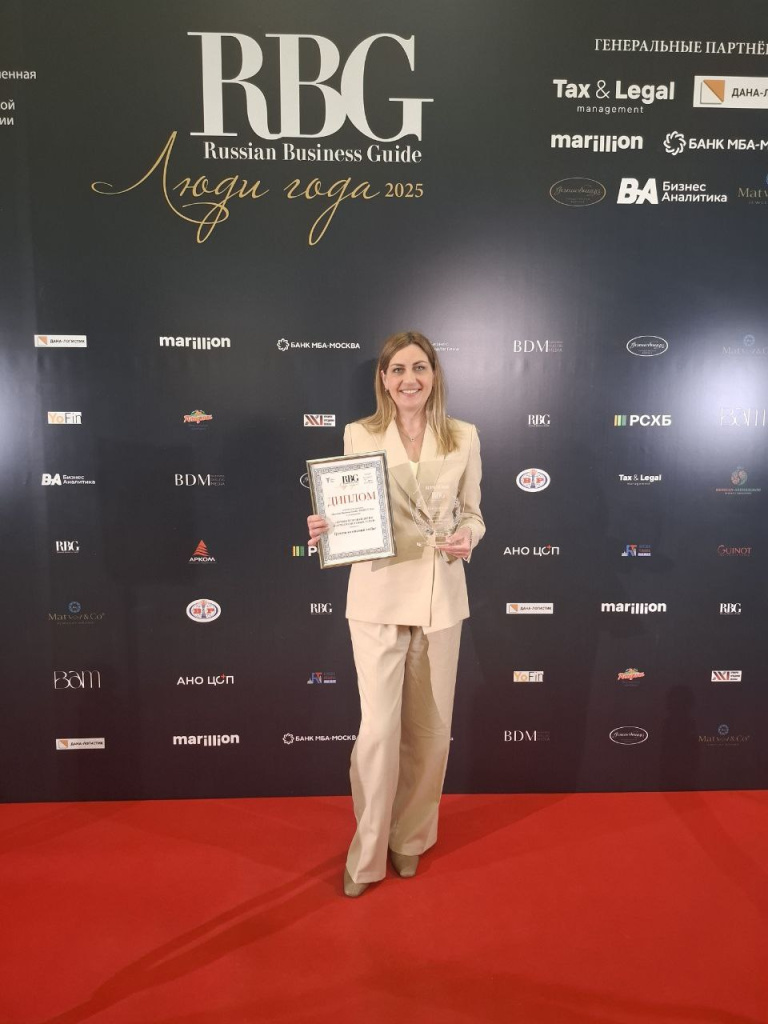
Группа компаний Свилар стала победителем премии «Путеводителя российского бизнеса (Russian Business Guide). ЛЮДИ ГОДА»
26 марта уже в седьмой раз подряд международный журнал RBG при поддержке ТПП РФ провел церемонию награждения лауреатов премии «Путеводителя российского бизнеса (Russian Business Guide). ЛЮДИ ГОДА». За годы своего существования премия завоевала широкую популярность и обрела поддержку среди предпринимательского сообщества, став значимой наградой для отечественного бизнеса, внесла важный вклад в популяризацию и поддержку делового сообществ. Статус премии признан как в России, так и за рубежом.
Лауреаты премии – не просто успешные предприниматели, общественные деятели и лидеры мнений, но и настоящие новаторы, которые вносят значительный вклад в развитие бизнеса и экономики России.
Группа компаний Свилар была признана победителем в номинации «Лучший провайдер услуг по управлению персоналом (HR) и аутсорсинговых услуг».
Особенности работы в этом направлении управляющий партнер СВИЛАР Дарья Погодина осветила в статье в последнем выпуске RGB:
«Мы видим, что в условиях общей турбулентности менеджмент компаний хочет и должен сосредоточиться на решении оперативных задач бизнеса и одновременно вынужден вырабатывать новые стратегии или вносить корректировки в реализуемые планы. Безусловно, это накладывает отпечаток и на ожидания компаний к своим бизнес-партнёрам: не просто отрабатывать задачи или в случае, например, аутсорсинга бухучёта отражать документы, но проактивно указывать на те или иные нюансы и предлагать опции решений. Это полностью вписывается в нашу концепцию поддержки, и именно за это, по отзывам, нас ценят наши клиенты. Безусловно, одно из важнейших направлений прошедшего года – постоянный мониторинг ситуации с международными платежами и поиск наилучших решений для клиентов. Выполняя в том числе функции казначейства, мы с особым вниманием отслеживаем и анализируем ситуацию в этом направлении«.Прочитать статью полностью приглашаем по ссылке.
Благодарим организаторов премии за высокую оценку нашей работы!
Другие новости

06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.

06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО

28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
КРИПТОВАЛЮТА КАК СПОСОБ ПЛАТЕЖА
Дарья Погодина написала статью для Ассоциации Российско-Турецкий диалог, в которой рассмотрены актуальные вопросы ведения бизнеса между Россией и Турцией. Статья охватывает ключевые аспекты экономических отношений, правовые вопросы, а также специфику взаимодействия в сфере международных платежей и налогообложения. Особое внимание уделено стратегическим направлениям для развития сотрудничества и возможным рискам, с которыми сталкиваются компании при выходе на турецкий рынок.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Ситуация с трансграничными платежами по состоянию на март 2025
Дарья Погодина выступила в Липецке с докладом на тему «Ситуация с трансграничными платежами по состоянию на март 2025 года». В ходе выступления спикер представила актуальную информацию о текущем состоянии трансграничных расчётов, включая изменения в регулировании валютных операций и требованиях к документации. Особое внимание было уделено изменениям в международной платёжной практике и адаптации бизнесов к новым условиям. Доклад вызвал интерес у участников, занимающихся внешней экономической деятельностью.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
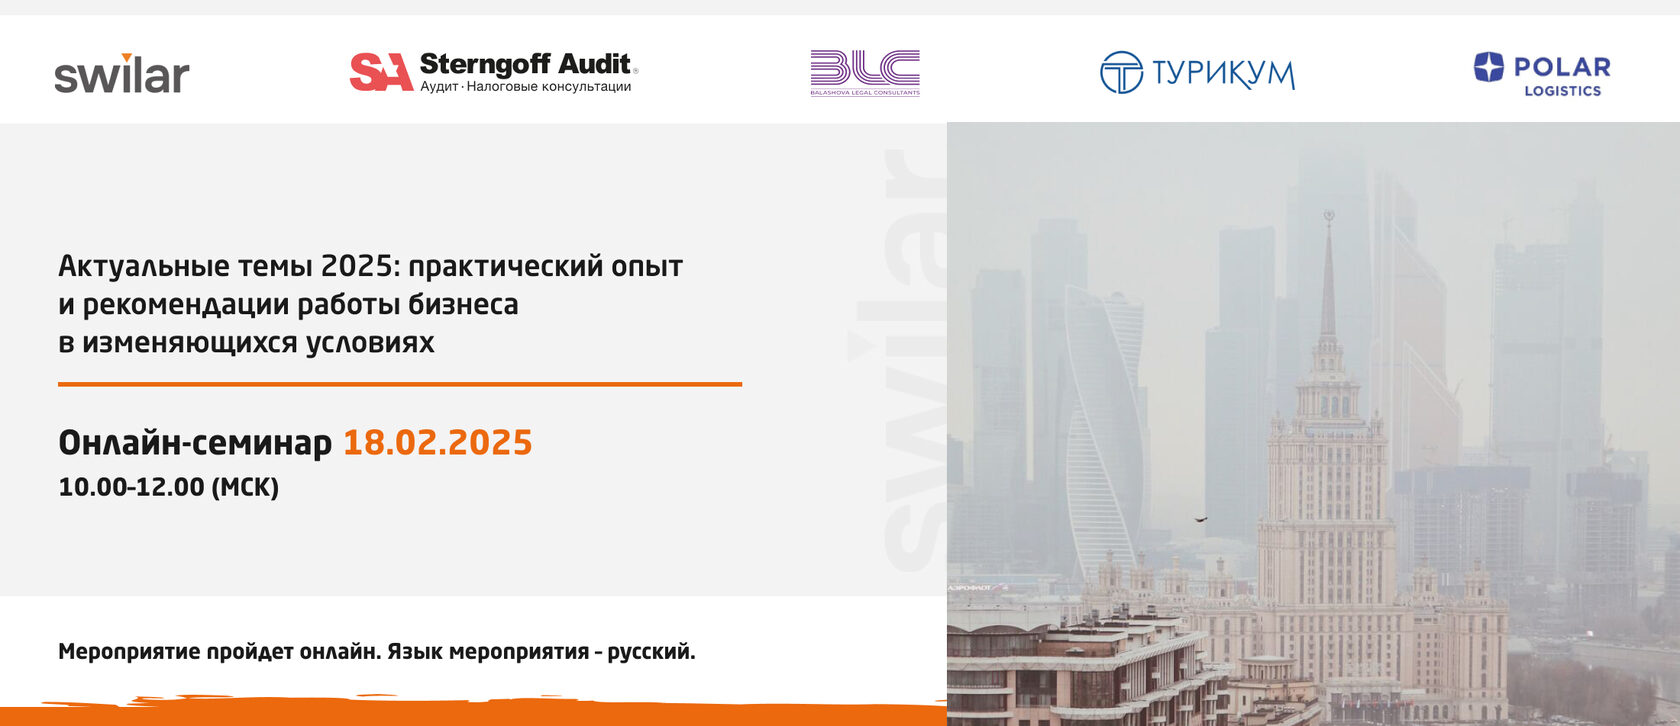
Актуальные темы 2025: практический опыт и рекомендации работы бизнеса в изменяющихся условиях
ПРОГРАММА
1. Текущая ситуация с международными платежами — обзор и практические рекомендации. Платежи в криптовалюте — новые возможности для бизнеса?
Дарья Погодина – управляющий партнер Свилар
2. Возможности переводов в рамках ВЭД в рублях и юанях
Василий Лукьяненко – руководитель направления, АО «ОТП Банк», Дирекция корпоративного бизнеса
3. Что учесть в работе с персоналом
Елена Балашова – Управляющий партнер Balashova Legal Consultants
4. Страхование ответственности как важный элемент риск-менеджмента. Риски директоров и руководителей
Николай Артамонов – андеррайтер по финансовым рискам АО CК «Турикум»
5. Контрольный список проверки — основные ошибки, выявляемые аудиторами в бухгалтерском и налоговом учете по итогам 2024 г. в условиях постоянных изменений. Подготовка к годовому аудиту
Ольга Григорьева – генеральный директор ООО «Штернгофф Аудит»
6. Логистические и таможенные риски при импорте в РФ. Свежая практика: маршруты, таможенный контроль, включение вознаграждений агентов, дивидендов
Анна Дашичева. Коммерческий директор ООО «Полар Групп»
Швейцарские и российские взгляды и перспективы с точки зрения науки и бизнеса
Дарья Погодина выступила на конференции «Швейцарские и российские взгляды и перспективы с точки зрения науки и бизнеса» с докладом на тему «Практический опыт межкультурной коммуникации с немецкоязычными странами». В рамках выступления спикер поделилась практическими наблюдениями и кейсами из профессионального взаимодействия с партнёрами из Германии, Австрии и Швейцарии. Были затронуты вопросы различий в деловой культуре, моделей коммуникации, а также даны рекомендации по эффективному выстраиванию сотрудничества в межкультурной среде. Доклад вызвал живой интерес у участников из академической и деловой среды.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Ведение бизнеса в России – практический опыт в новых условиях
ПРОГРАММА
Приветственное слово
Дарья Погодина, управляющий партнер компании Свилар
1. Ведение бизнеса в России:
юридические, налоговые, кадровые и миграционные вопросы. Основы.
2. Вопросы платежей и банковских операций с Россией:
Международные платежи СВИФТ (SWIFT), валюты и прочее – текущая практика.
3. Текущая работа иностранных компаний в России.
Часто задаваемые вопросы.
Обзор ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»
Елена Каменева выступила на заседании РГ Бухгалтерии АХК с докладом на тему «Обзор ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»». В ходе выступления спикер подробно разобрала основные положения нового стандарта, который вступил в силу в 2023 году, и его влияние на порядок составления и представления бухгалтерской отчётности. Доклад включал разбор ключевых изменений, особенностей применения стандарта для российских компаний, а также практические рекомендации по внедрению нового подхода в учётную практику. Семинар вызвал интерес у специалистов в области бухгалтерии и финансов.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Международные расчеты в криптовалюте в 2024 году. Последние изменения и практика
Дарья Погодина выступила на заседании РГ Бухгалтерии АХК с докладом на тему «Международные расчёты в криптовалюте в 2024 году. Последние изменения и практика». Спикер осветила текущие изменения в регулировании криптовалютных операций, включая новые требования к трансграничным платежам и правовые аспекты использования криптовалют для международных расчётов. В ходе выступления были даны рекомендации по соблюдению законодательства, а также рассмотрены практические кейсы, демонстрирующие успешное применение криптовалют в международной бизнес-практике. Доклад вызвал живой интерес у бухгалтеров и специалистов, работающих с инновационными финансовыми инструментами.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
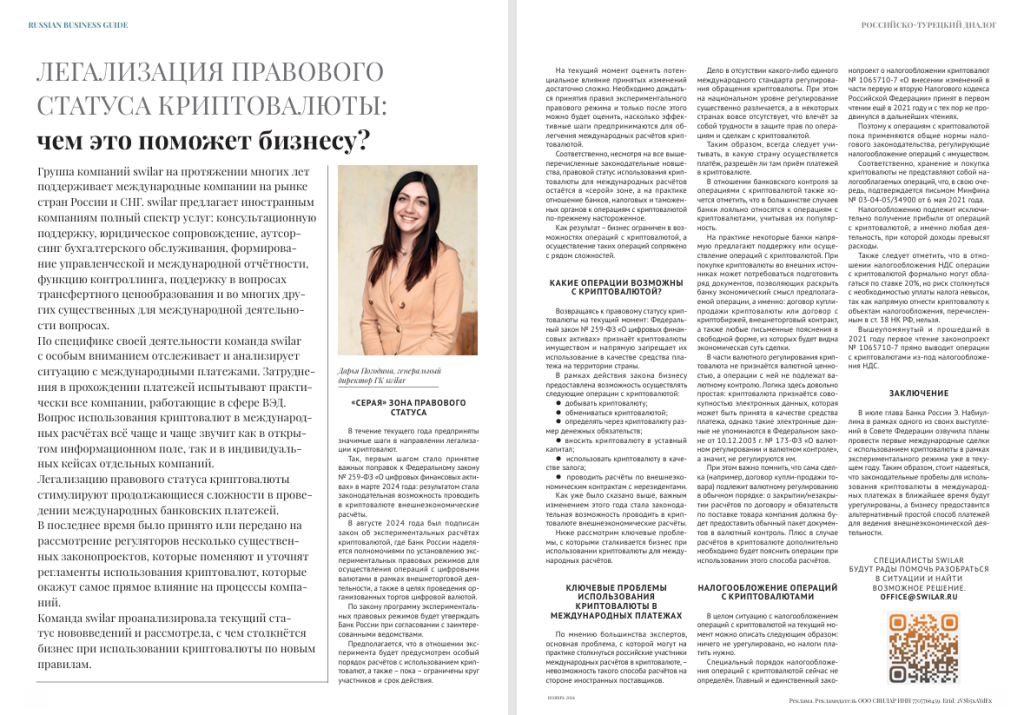
Статья о легализации правового статуса криптовалюты: чем это поможет бизнесу?
Специально для ноябрьского журнала RBG (Russian Business Guide) генеральный директор Свилар Дарья Погодина и специалист отдела управленческого учёта (контроллинга) Свилар Наталья Самонова разобрали актуальную тему о криптовалюте.
Материал можно прочитать в онлайн-версии, скачав на русском и английском языках в pdf-формате, нажав оранжевую кнопку «Скачать ru» внизу страницы, под превью статьи.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.