


Рубрика: Бухучет
Счет российского ООО за рубежом
В условиях продолжающихся сложностей с международными платежами у многих компаний возникла необходимость открытия счета в зарубежном банке.
Однако при этом важно не забывать, что открытие банковского счета в другой юрисдикции налагает ряд дополнительных обязанностей на компанию – в том числе по сдаче необходимых отчетов и уведомления.
В нашем обзоре разберем, как не нарушить закон в этой ситуации, и как избежать штрафов.
Пошагово рассмотрим, что должна сделать компания, чтобы корректно выполнить все требования.
1. Уведомить Федеральную налоговую службу России.
Уведомлять ФНС необходимо в следующих случаях:
- открытие счета в банке за пределами РФ;
- закрытие такого счета;
- изменение реквизитов счета.
Соответствующее уведомление обязаны подавать все российские организации (ч.2, ч.8 ст. 12 закона №173-ФЗ). Уведомление следует направить в налоговый орган по месту нахождения организации по форме, утвержденной Приказом ФНС России от 26.04.2024 N СД-7-14/349@, не позднее одного месяца со дня соответственно открытия (закрытия) счета или изменения реквизитов (ч. 2 ст. 12 Закона о валютном регулировании).
Утверждены две формы: одна – для открытия и закрытия счета (Приложение N1), другая – для изменения реквизитов этого счета (Приложение N2).
Передать уведомление в налоговый орган можно на бумаге (лично, через представителя, по почте заказным письмом) либо в электронной форме по телекоммуникационным каналам связи (ТКС) или через личный кабинет налогоплательщика (ЛК).
При первом переводе на свой банковский счет за рубежом организации нужно предъявить российскому банку уведомление об открытии этого счета с отметкой налоговой инспекции о его принятии (ч. 4 ст. 12 Закона о валютном регулировании).
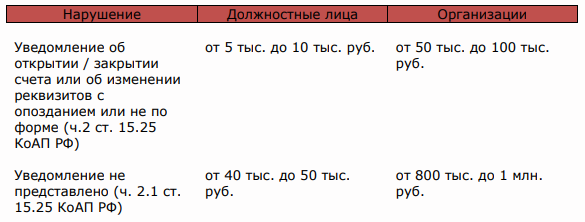
Если не подать уведомление о счете, или нарушить сроки либо порядок его представления, на организацию может быть наложен штраф.
Их размеры установлены в ст. 15.25 КоАП РФ.
2. Отчитаться перед ФНС обо всех движениях средств по счетам.
При наличии зарубежных счетов юридическое лицо (резидент РФ) ежеквартально в течение 30 дней по окончании отчетного квартала, предоставляет в налоговый орган отчет о движении денежных средств, прилагая подтверждающие документы: выписки или иные документы, выданные банком (Постановление Правительства РФ от 28.12.2005 N 819 (ред. от 22.05.2024)).
Если документы составлены на иностранном языке, организация должна приложить перевод на русский язык, надлежащим образом заверенный в соответствии с законодательством РФ (п.7 Правил представления отчетов резидентами — юрлицами).
Перевод может выполнить сотрудник организации либо организация, занимающаяся переводческой деятельностью, поскольку способы осуществления перевода законодательством не ограничены.
В случае необходимости по запросу налоговых органов представляется перевод на русский язык, нотариально заверенный в соответствии с требованиями законодательства Российской Федерации.
3. Соблюдать валютное законодательство, в частности совершать только законные валютные операции.
Контракты с нерезидентами, сумма обязательств по которым превышает установленное пороговое значение, а именно импортные контракты от 3 млн. руб. и экспортные контракты от 10 млн. руб., необходимо ставить на учет в уполномоченном банке РФ.
Банк присвоит контракту уникальный номер (п. п. 4.2, 5.5 Инструкции Банка России от 16.08.2017 N 181-И (ред. от 09.01.2024).
При зачислении на счет за рубежом экспортной выручки необходимо предоставить в уполномоченный банк справку о валютных операциях (СВО) по расчетам через счет за рубежом по учетным контрактам, а также предоставить банковскую выписку.
Срок предоставления СВО по расчетам через счет за рубежом – не позднее 30 рабочих дней после последнего дня месяца, в котором были осуществлены такие операции.
4. Нужно ли репатриировать валюту?
На сегодняшний день обязанность по репатриации валюты сохранена только для некоторых компаний.
С 16.10.2023 по 30.04.2025 включительно определенные российские экспортеры, указанные в Перечне, утвержденном Указом Президента РФ от 11.10.2023 г. №771, обязаны зачислять на свои счета в уполномоченных банках и продавать выручку в иностранной валюте на внутреннем валютном рынке РФ в установленный срок и в установленных размерах (п. п. 1, 5 Постановления Правительства РФ от 12.10.2023 г. №1681 «О мерах по реализации Указа Президента Российской Федерации от 11 октября 2023 г. №771»).
Закрытый перечень состоит из 43 групп компаний, относящихся к отраслям топливно-энергетического комплекса, черной и цветной металлургии, химической и лесной промышленности, зернового хозяйства. Экспортеров об их включении в перечень уведомляет в 3-дневный срок Минэкономразвития России.
Для компаний, которые не состоят в закрытом перечне, в настоящее время размер валютной выручки, подлежащей обязательной продаже, составляет 0%.
Таким образом, если на организацию распространяется отмена репатриации, сроки по переводу экспортной выручки со счета организации, открытого за рубежом в российский банк, нормативно не установлены, т.е. такие средства могут остаться на счете за рубежом и эти средства можно использовать, например для расчета по импортным или другим контрактам.
Ваши контактные лица:
Наталья Сафиулина
Надежда Коломникова
Другие новости

06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.

06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО

28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Онлайн-семинар 12.11.2024: Особенности ликвидации компаний с иностранным участием: последние изменения и практика
ПРОГРАММА
1. Особенности проведения ликвидации дочерних иностранных компаний в 2024-2025 году.
Дарья Погодина, генеральный директор Свилар
2. Ликвидационный аудит – особенности процедуры.
Ольга Григорьева, генеральный директор Штернгофф Аудит
3. Закрытие представительств и филиалов иностранных компаний – что учесть?
Дарья Погодина, генеральный директор Свилар
4. Особенности завершения трудовых отношений с работниками при ликвидации компании.
Елена Балашова, управляющий партнер Balashova Legal Consultants
5. Планирование бюджета и финансирования компании в период ликвидации.
Наталья Самонова, руководитель проектов управленческого учёта (контроллинга) Свилар
6. Оценка бизнеса в России для целей представления в Правительственную комиссию.
Алексей Ситников, директор, ООО «Свисс Аппрэйзал энд Консалтинг»
Федеральный стандарт бухгалтерского учета ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность»
Новый Федеральный стандарт бухгалтерского учета ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность» обязателен к применению начиная с бухгалтерской отчетности за 2025 год во всех коммерческих организациях реального сектора.
Стандарт регламентирует состав и содержание информации, состав приложений к бухгалтерскому балансу и отчету о финансовых результатах, состав приложений к бухгалтерскому балансу и отчету о целевом использовании средств, состав промежуточной бухгалтерской отчетности, образцы форм бухгалтерской отчетности и условия достоверности бухгалтерской отчетности.
Состав годовой, а также промежуточной бухгалтерской отчетности согласно п. 5 и 6 ФСБУ 4/2023 коммерческой организации включает в себя бухгалтерский баланс, отчет о финансовых результатах и приложения к ним. Приложения к бухгалтерскому балансу и отчету о финансовых результатах состоят из отчета об изменениях капитала, отчета о движении денежных средств, пояснений к бухгалтерскому балансу и отчету о финансовых результатах.
Бухгалтерский баланс
Представление о финансовом положении субъекта на отчетную дату обеспечивается раскрытием в бухгалтерском балансе, как минимум, показателей: нематериальных активов; основных средств; инвестиционной недвижимости; отложенных налоговых активов; финансовых вложений; запасов; долгосрочных активов к продаже; налога на добавленную стоимость по приобретенным ценностям; дебиторской задолженности; денежных средств и денежных эквивалентов; капитала (в коммерческих организациях)/целевого финансирования (в некоммерческих организациях); заемных средств; кредиторской задолженности; отложенных налоговых обязательств; оценочных обязательств (п. 9 ФСБУ 4/2023).
Помимо показателей, приведенных в п. 9 Стандарта, могут быть раскрыты иные показатели с учетом существенности (например, показатели гудвила; нематериальных поисковых активов; материальных поисковых активов; капитальных вложений в объекты нематериальных активов; капитальных вложений в объекты основных средств; прав пользования активами; инвестиций в аренду; не предъявленной к оплате начисленной выручки; обязательств по аренде (п. 10 ФСБУ 4/2023).
Отчет о финансовых результатах
Отчет о финансовых результатах должен давать представление о финансовом результате деятельности экономического субъекта за отчетный период. В отчете о финансовых результатах раскрывается информация обо всех доходах и расходах экономического субъекта (п.25 ФСБУ 4/2023).
Одно из основных изменений в отчете о финансовых результатах — показатель прибыли (убытка) от прекращаемой деятельности (за вычетом относящегося к ней налога на прибыль организаций). Он раскрывается отдельно от прибыли (убытка) от продолжающейся деятельности до налогообложения.
П. 28 ФСБУ 4/2023 определяет порядок зачета между показателями прочих доходов и прочих расходов. Зачет между этими показателями производится, если они связаны с одним (например, результат от выбытия ОС, результат от выбытия объекта капитальных вложений) или несколькими аналогичными фактами хозяйственной жизни (в частности, курсовые разницы, результат переоценки внеоборотных активов, включаемый в доходы или расходы отчетного периода, результат обесценения внеоборотных активов и восстановления обесценения, включаемый в расходы или доходы отчетного периода). Исключение — когда раздельное представление таких доходов и расходов способно повлиять на решения пользователей бухгалтерской отчетности или такое представление предусмотрено другими стандартами.
В п. 29 ФСБУ 4/2023 зафиксирован перечень доходов и (или) расходов, которые с учетом существенности раскрывают в отчете о финансовых результатах или пояснениях. В этот перечень включены показатели доходов и (или) расходов за отчетный период, связанные с обесценением запасов и восстановлением обесценения, обесценением внеоборотных активов и восстановлением обесценения, переоценкой и выбытием внеоборотных активов, урегулированием судебных разбирательств и списанием оценочных обязательств.
Согласно п. 30 ФСБУ 4/2023 в пояснениях раскрывается информация о составе расходов по обычным видам деятельности, признанных в отчете о финансовых результатах (с учетом изменения остатков незавершенного производства и готовой продукции). Информация приводится в разрезе соответствующих элементов.
Отчет об изменениях капитала
В образце отчета представлен результат изменения капитала за отчетный период, а не отдельно увеличение и уменьшение капитала, как в форме.
Все изменения отражены в одной таблице, в том числе и информация о влиянии на каждую составляющую капитала корректировок, связанных с отражением последствий изменения учетной политики и исправлением существенных ошибок в бухгалтерском учете
Самостоятельной составляющей капитала выделена накопленная дооценка внеоборотных активов.
Отчет о движении денежных средств
В образце самостоятельной строкой выделены поступления денежных потоков от текущих операций в виде процентов по дебиторской задолженности покупателей. В остальном состав информации в образце соответствует составу информации формы отчета о движении денежных средств, утвержденной Приказом Минфина России от 02.07.2010 N 66н.
Пояснения
В пояснениях раскрывается информация, необходимая пользователям бухгалтерской отчетности для принятия экономических решений, но не раскрытая в бухгалтерском балансе, отчете о финансовых результатах, отчете о целевом использовании средств, отчете об изменениях капитала, отчете о движении денежных средств (п. 40 ФСБУ 4/2023). П.46 ФСБУ 4/2023 определяет перечень информации, раскрываемой в Пояснениях. Будем рады ответить на интересующие вас вопросы по ФСБУ 4/2023.
Ваши контактные лица:
Евгения Чернова
Ольга Киреева
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
МТПП — Изменения в ТЦО с 01.01.2024
Евгения Чернова выступила на мероприятии Московской торгово-промышленной палаты с докладом на тему «Изменения в трансфертном ценообразовании с 01.01.2024». В ходе выступления спикер подробно разобрала ключевые нововведения, вступившие в силу с начала года, включая обновлённые подходы к сопоставимости, структуре документации и контролю со стороны налоговых органов. Особое внимание было уделено практическим рекомендациям по подготовке отчётности и адаптации внутренних процедур компаний. Доклад вызвал активную дискуссию среди специалистов в сфере налогообложения и финансов.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Планирование бюджета и финансирования компании в период ликвидации
Евгения Чернова выступила на совместном заседании Комитета по правовым вопросам, РГ Бухгалтерии и РГ Управленческий учёт (контроллинг)а с докладом на тему «Планирование бюджета и финансирования компании в период ликвидации». Спикер осветила ключевые аспекты финансового планирования на завершающем этапе деятельности компании, включая контроль за расходами, оптимизацию распределения ресурсов, налоговые последствия и взаимодействие с контрагентами. Были рассмотрены как юридические, так и бухгалтерские нюансы, что сделало доклад особенно полезным для специалистов, участвующих в процессе ликвидации.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
ФСБУ 27/2021 и новые санкционные ограничения в разрезе влияния на сферу информационных технологий (IT). Обзор
Дарья Погодина выступила на совместном заседании комитета по правовым вопросам, РГ бухгалтерии и РГ управленческого учёта (контроллинга) с докладом на тему «ФСБУ 27/2021 и новые санкционные ограничения в разрезе влияния на сферу информационных технологий (IT). Обзор». В ходе выступления спикер осветила ключевые изменения в учёте нематериальных активов в соответствии с ФСБУ 27/2021 и проанализировала влияние новых санкционных мер на сектор информационных технологий (IT). Были рассмотрены практические аспекты внедрения новых стандартов в условиях санкционных ограничений и предложены решения для минимизации рисков. Доклад стал полезным для специалистов, работающих с компаниями сферы информационных технологий (IT) и в области бухгалтерского учёта.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Статья «Изменения-2024: СИДН, ТЦО, офшоры и другие новости» для Путеводителя российского бизнеса (Russian Business Guide)
Специально для журнала RBG (Russian Business Guide) генеральный директор Свилар Дарья Погодина подготовила обзорную статью «ИЗМЕНЕНИЯ-2024: СИДН, ТЦО, офшоры и другие новости», в которой провела пошаговый анализ как самих изменений, так и их последствий.
Материал можно прочитать в онлайн-версии на русском или английском языках или скачать статью на обоих языках в pdf-формате, нажав кнопку «Скачать ru» под сообщением.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
ФСБУ 27/2021 и новые санкционные ограничения в разрезе влияния на сферу информационных технологий (IT): риски, сроки, необходимые действия
ПРОГРАММА
1. ФСБУ 27/2021 и новые санкционные ограничения в разрезе влияния на сферу информационных технологий (IT). Обзор.
Дарья Погодина, генеральный директор ООО «СВИЛАР»
Ольга Григорьева, генеральный директор ООО «Штернгофф Аудит»
2. Локализация и поддержка система планирования ресурсов предприятия (ERP) с учетом 12-го пакета санкций.
Станислав Малышев, Генеральный Директор ООО «АЛЬПЕ Консалтинг»
3. 12-ый пакет санкций и другие ограничения в сфере информационных технологий (IT).
(Как подготовить инфраструктуру компании к изменениям)
Сергей Идиятов, Руководитель направления поддержки корпоративных клиентов ALP ITSM
Изменения в выплатах ВКС с 01.03.2024
10.07.2023 был подписан и опубликован Федеральный закон № 316-ФЗ «О внесении изменений в Федеральный закон «О правовом положении иностранных граждан в Российской Федерации» (далее – Федеральный закон № 316-ФЗ), о котором мы информировали ранее.
Напоминаем, что с 01.03.2024 вступает в силу положение указанного Федерального закона № 316-ФЗ, которым изменяется размер заработной платы (вознаграждения) для высококвалифицированных специалистов (далее – ВКС).
В частности, с 01.03.2024 размер заработной платы (вознаграждения) ВКС должен составлять не менее 750 тыс. руб. из расчета за один квартал. Раньше минимальная заработная плата (вознаграждение) ВКС в общем порядке составляла 167 тыс. руб. в месяц.
С учетом изложенного, в первом квартале 2024 г. общий размер заработной платы (вознаграждения) ВКС должен соответствовать указанному в законодательстве размеру, то есть не менее 750 тыс. руб. из расчета за один квартал.
Обращаем Ваше внимание, что вышеуказанная позиция соответствует позиции Управления внешней трудовой миграции Главного управления по вопросам миграции Министерства внутренних дел Российской Федерации, которая была изложена ведомством при обращении в письменной форме.
В случае нарушения установленного размера выплат, компания лишается права в течение двух лет привлекать иностранных граждан к трудовой деятельности в Российской Федерации в качестве ВКС (подпункт 1 пункта 26 и пункт 26.1 ст. 13.2 Федерального закона от 25.07.2002 № 115-ФЗ «О правовом положении иностранных граждан в Российской Федерации», далее — Федеральный закон № 115-ФЗ).
Напоминаем, что в соответствии с пунктом 13 статьи 13.2 Федерального закона № 115-ФЗ работодатели и заказчики работ (услуг) обязаны ежеквартально не позднее последнего рабочего дня месяца, следующего за отчетным кварталом, уведомлять федеральный орган исполнительной власти в сфере внутренних дел или его уполномоченный территориальный орган об исполнении обязательств по выплате заработной платы (вознаграждения) ВКС.
Неуведомление или нарушение установленного порядка и (или) формы уведомления работодателем или заказчиком работ (услуг), привлекающими высококвалифицированных специалистов, влечет административную ответственность, установленную частью 5 статьи 18.15 Кодекса Российской Федерации об административных правонарушениях, а именно:
- наложение административного штрафа на должностных лиц в размере от 35 тыс. до 70 тыс. руб.; на юридических лиц – от 400 тыс. до 1 млн руб.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Ваши контактные лица по этой теме:
Мария Матросова
Юлия Белоконь
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Важно! Изменения в трансфертном ценообразовании с 01.01.2024
28.11.2023 г. был опубликован «Большой налоговый закон» Федеральный закон от 27.11.2023 № 539-ФЗ который производит революционные изменения в трансфертном ценообразовании уже с 01.01.2024 г.
Мы сформировали детальный обзор планируемых изменений.
Что поменяется:
- Введен налог у источника 15% на внутригрупповые услуги, оказываемые иностранными взаимозависимыми лицами;
- Расширится перечень взаимозависимых лиц;
- Больше сделок будут признаны контролируемыми;
- Увеличится размер возможных налоговых доначислений;
- Повысятся штрафы за несоблюдение правил ТЦО;
- Расширится перечень информации, подаваемой в отчетности по ТЦО.
- Новые «безопасные» интервалы процентов по займам
Ниже рассмотрим по отдельности каждое из этих существенных изменений.
1. Налог у источника с услуг иностранных взаимозависимых лиц
По новым правилам налог у источника 15% обязательно будет удержан с услуг иностранных взаимозависимых лиц, с резидентством в стране, с которой приостановлено действие СОИДН.
По сделкам с компаниями из стран с продолжающими действовать СОИДН – необходимо читать условия международного договора.
2. Расширение перечня взаимозависимых лиц
К перечню взаимозависимых лиц добавятся:
- контролирующее лицо и его контролируемая иностранная компания (КИК),
- сестринские КИК
- иностранные структуры без образования юридического лица, зарегистрированные в офшорной юрисдикции (или если хотя бы один из участников такой структуры зарегистрирован в офшорной юрисдикции)
3. Расширение понятия контролируемой сделки
Сделки, одной из сторон которых является лицо, местом регистрации (местом жительства, местом налогового резидентства) которого является так называемая офшорная юрисдикция, признаются контролируемыми.
Так как перечень офшорных юрисдикций был расширен c 01.07.2023, контролируемыми с 01.01.2024 будут признаваться все международные сделки с данными юрисдикциями, даже с независимыми партнерами.
Отчетность по таким сделкам необходимо подавать после превышения порога 120 млн. руб. в год.
При этом, не будут признаваться контролируемыми сделки при выполнении следующих условий:
- сделки заключены до 1 марта 2022 года
- порядок определения цен и (или) методик (формул) ценообразования, применяемый в таких сделках, не изменялся после 1 марта 2022 года,
- сделки не признаются контролируемыми в соответствии с действовавшими по состоянию на 1 марта 2022 г.
4. Возможные налоговые доначисления
При проведении налоговой проверки и обнаружении факта применения по контролируемой сделке цен, отличных от рыночных, корректировка налоговой базы будет проводиться до медианного значения (а не до максимального-минимального значения коридора, как было ранее).
Если налоговые органы совершают ТЦО корректировку налоговой базы в РФ по внешнеторговым сделкам, данные корректировки будут квалифицированы как скрытые дивиденды от источников в РФ (так называемая «вторичная корректировка»), и будут обложены налогом у источника по ставке 15% (дополнительно к штрафу).
Если налогоплательщик самостоятельно осуществляет ТЦО корректировку до начала контрольных мероприятий и соответствующие денежные средства перечисляются иностранным контрагентом на счёт в российском банке, данная ТЦО корректировка не квалифицируется как скрытые дивиденды.
Таким образом общая возможная сумма доначисленных налогов сможет составить до 35% от суммы корректировки цен:
20% доначисления налога на прибыль + 15% налога у источника
5. Новые уровни штрафов
За неуплату или неполную уплату налога в результате применения цен, не соответствующих рыночным:
- в отношении внешнеторговых сделок – 100% от суммы неуплаченного налога на доходы иностранного контрагента, равных величине ТЦО корректировки (но не менее 500 000 рублей);
- в отношении внутрироссийских сделок – 40% от суммы неуплаченного налога (но не менее 30 000 рублей)
За непредставление в установленный срок или предоставление уведомления о контролируемых сделках, содержащего недостоверные сведения – 100 000 рублей
За непредставление в установленный срок документов – документации относительно конкретной сделки (группы однородных сделок), уведомления об участии в МГК (за каждый факт нарушения) — 500 000 рублей.
За непредставление в установленный срок или предоставление документов, содержащих недостоверные сведения – страновой отчёт, глобальная документация, национальная документация, бухгалтерской (финансовой) отчётности участника МГК (за каждый факт нарушения) — 1 000 000 рублей.
6. Больше информации к предоставлению в налоговый орган
Расширенная информация, необходимая к представлению в ФНС с 01.01.2024
Уведомление о контролируемых сделках
(обязательно ежегодно не позднее 20.05.)
· условия совершения сделки (детализация устанавливается только для товарных сделок)
· использованные в ТЦО методы и источники информации (ранее не было обязательным для раскрытия)
· цепочка создания стоимости по сделкам в области внешней торговли сырьевыми товарами (по перечню Минпромторга, п. 5-6 ст. 105.14 НК РФ) только с взаимозависимыми лицами.
Документация по трансфертному ценообразованию
(по запросу налогового органа в течение 30 дней с даты запроса)
· информация о доходах и расходах, численности сотрудников, сумме прибыли (убытка), стоимости основных средств и нематериальных активов иностранного лица, являющегося стороной контролируемой сделки (с учётом приложения соответствующих подтверждающих документов)
· описание условий сделки
· финансовая отчётность иностранного контрагента
Об отказе независимого контрагента предоставить запрашиваемую информацию необходимо сообщать ФНС России.
По сделкам со взаимозависимыми контрагентами налогоплательщик не вправе ссылаться на отказ по раскрытию сведений.
Раскрытие информации потребует сбора значительного объёма дополнительной информации налогоплательщиком, а также её систематизацию и хранение в учётной системе.
7. Новые «безопасные» интервалы процентов по займам
С 01.01.2024 снижается нижняя граница базовых «безопасных» интервалов для сделок по займам:
- по займам в рублях: min – 10% ключевой ставки ЦБ РФ (но не менее 2%), max –150% ключевой ставки ЦБ РФ;
- по займам в швейцарских франках и японских йенах: min – 1%, max – соответствующая ставка плюс 5%;
- по займам в евро, китайских юанях, фунтах стерлингов и прочих валютах: min – 1%, max – соответствующая ставка плюс 7%.
Первый отчетный период по измененным правилам – 2024 год, уведомление по контролируемым сделкам необходимо подать до 20.05.2025 года, но провести ревизию договоров, которые попадают под изменения и возможно скорректировать международные сделки нужно уже сейчас.
Изменений по ТЦО много, риски доначислений по трансфертному ценообразованию повышаются.
Качественная документация остаётся инструментом защиты позиции налогоплательщика в части подходов и методов обоснования рыночных цен.
Мы много лет работаем с трансфертным ценообразованием и формируем документацию для наших клиентов.
Будем рады поддержать вас в процессе подготовки аргументированной налоговой позиции.
Ваши контактные лица по этой теме:
Евгения Чернова
Ольга Киреева
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.