


Рубрика: Платежи и банки
РГ Бухгалтерия АХК
В рамках выступления Евгения Чернова подробно осветила ключевые изменения в правилах трансфертного ценообразования, вступившие в силу с начала 2024 года. Особое внимание было уделено практическим аспектам применения новых норм для компаний, работающих в особой экономической зоне. Доклад вызвал большой интерес и стал поводом для обсуждения среди участников.
Другие новости

06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.

06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО

28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Сложности с международными платежами и открытием счетов
В настоящее время все больше российских банков приостанавливает открытие счетов для новых клиентов, ограничивает открытие новых валютных счетов для действующих клиентов, вводит комиссию за хранение валюты на счетах, а также устанавливает лимиты переводов денежных средств в валюте или вовсе прекращает осуществлять такие переводы за рубеж.
Мы осуществляем постоянный мониторинг ситуации с банками, отслеживаем обновление условий с валютными международными переводами со странами Европы и СНГ, а также ведем сводный реестр аналитики, в том числе по банкам в России из ТОП-100 актуального российского рейтинга финансового сектора.
Также дополнительно мы оказываем комплексную поддержку нашим клиентам по открытию счетов, а именно:
- осуществляем полное взаимодействие с банком;
- уточняем требования по пакету документов для открытия счетов;
- подготавливаем и проверяем комплект необходимых для открытия счетов документов/информируем о необходимых для открытия счетов документах;
- заполняем все требуемые заявления и формы;
- осуществляем контроль за открытием счетов в банке;
- оформляем документы для предоставления доступа в онлайн-банк и подключения к нему уполномоченных лиц как с правом подписи, так и без права подписи.
В случае, если у вас возникают сложности с международными платежами, открытием счета или другими смежными вопросами, мы будем рады предоставить вам более подробную информацию по запросу и предложить свою поддержку.
Ваши контактные лица по этой теме:
Мария Матросова
Юлия Белоконь
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Часто задаваемые вопросы (FAQ): особенности работы по спецсчетами типа C
Центральный банк России (далее – ЦБ) недавно дал разъяснения в отношении работы по спецсчетами типа C.
Напомним, что спецсчета типа C были введены 05.03.2022 Указом Президента Российской Федерации от 05.03.2022 № 95 «О временном порядке исполнения обязательств перед некоторыми иностранными кредиторами» (далее — Указ № 95). Указ №737 от 15.09.2022 также вводит дополнительные ограничения на осуществление платежей иностранным компаниям – в частности, речь идет об осуществлении выплат участнику при ликвидации или уменьшении уставного капитала (вступил в силу с 15.10.2022).
В нашем обзоре собрали ответы на наиболее часто поступающие вопросы по регламенту работы со спецсчетами.
Для каких целей обязательно открывать спецсчет типа С:
Для выплат, превышающих сумму в 10 млн. рублей (либо эквивалента в иностранной валюте) в календарный месяц перед «недружественными» иностранными контрагентами, а также перед «дружественными» иностранными кредиторами, в случае если права требования по обязательствам перешли к ним от недружественных иностранных кредиторов после 1 марта 2022 года (Пункт 8 Указа No 95) в отношении:
-
совокупных обязательств должника (включая погашение займа и проценты по нему) по кредитам и займам, а также выплаты дивидендов/распределении прибыли Обществ с ограниченной ответственностью;
-
кредитов, займов, и финансовых инструментов (в том числе ценных бумаг) Акционерных обществ;
-
исполнения обязательств по заключенным договорам, являющимся производными финансовыми инструментами;
-
покупки недвижимости у «недружественных» физических лиц;
-
выплат резидентами средств в связи с уменьшениями уставных капиталов, ликвидацией, или в рамках процедур банкротства юридических лиц-резидентов (или с получением разрешения – Указ № 737 от 15.09.2022).
Кто, где и в какой валюте открывает счет типа С:
-
заявление в кредитную организацию на имя иностранного кредитора счета типа «С» направляет резидент, при этом договор банковского счета заключать не требуется.
Иностранный кредитор не может открыть счет типа «С» по собственной инициативе (письмо Банка России от 06.04.2022 № 019-12-4/2759). -
счет типа «С» ведется в рублях, не открывается в иностранной валюте, а также не может быть создан в иностранных кредитных организациях (пункты 3,5 указа № 95).
-
Ранее открытый в обычном порядке банковский счет, не подойдет для использования в качестве счета типа «С», но можно использовать счета депо, открытые на имя иностранного кредитора до 24.03.2022.
В каких случаях НЕ нужен спецсчет:
- Счета типа «С» не используются в случае, если совокупный размер всех обязательств должника перед всеми иностранными кредиторами, упомянутыми в пункте 1 Указа № 95, в календарный месяц не превышает 10 млн. рублей, либо эквивалент в иностранной валюте (по официальному курсу Банка России, установленному на 1ое число соответствующего календарного месяца) или есть разрешение Правкомиссии.
- Если обязательство, предусмотренное Указом No 95 исполняется перед лицом, не являющимся «недружественным» (с учетом соблюдения критерия того, что конечные бенефициары – Российская Федерация, её юридические или физические лица, и данная информация раскрыта налоговым органам в соответствующем порядке.)
Что разрешено при использовании счета типа С:
-
Можно использовать счет типа «С», открытый нерезиденту по заявлению одного резидента, для исполнения обязательств другими резидентами перед этим же нерезидентом и не открывать новый счет типа С;
-
Перечисление денежных средств нерезиденту на счет типа «С», открытый в банке, отличном от банка, в котором обслуживается резидент;
-
Перечисление рублей со счета типа «С», открытого в пользу юридического лица-нерезидента из «недружественного» государства в одной кредитной организации, на счет типа «С» этого же юридического лица, открытый в другой кредитной организации;
-
Нет ограничений на использование резидентами нескольких банковских счетов типа «С» по разным обязательствам (договорам, продуктам) в пользу одного нерезидента или применение одного счета типа «С».
Ограничения и особенности счета типа С:
-
денежные средства, находящиеся на счете типа «С», открытом на имя иностранного кредитора, с момента зачисления на счет и до момента заключения с иностранным кредитором договора принадлежат иностранному кредитору;
-
банк, в котором открыт счет типа «С» не может в одностороннем порядке закрыть этот банковский по причине отсутствия обращения иностранного кредитора;
-
резидент не в праве распоряжаться или требовать возврата денежных средств с банковского счета типа «С», кроме случаев ошибочного зачисления на счет типа «С»;
-
Перевод клиентом денежных средств с банковского счета типа «С» на иной банковский счет нерезидента (открытый как на территории Российской Федерации, так и за ее пределами) в настоящее время не возможен (без разрешения).
Для каких целей могут списываться деньги со спецсчета типа С:
-
уплаты налогов, пошлин, сборов и других обязательных платежей, подлежащих уплате в бюджет;
-
переводов на покупку облигаций федерального займа;
-
переводов на расчетные счета нерезидентов в валюте Российской Федерации, предусмотренных разрешением;
-
переводов при осуществлении иных операций, предусмотренных разрешением;
-
уплаты комиссий уполномоченному банку, осуществляемому обслуживание по счету.
Контакты
Евгения Чернова
Ольга Киреева
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Предельная величина базы для начисления страховых взносов в 2022 году
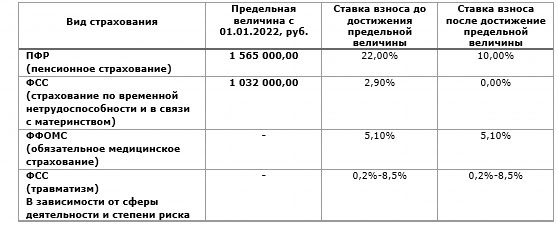
С 1 января 2022 года вступает в силу Постановление Правительства Российской Федерации №1951 от 16.11.2021 г. об увеличении предельной величины базы для исчисления страховых взносов на обязательное социальное страхование, на случай временной нетрудоспособности и в связи с материнством и на обязательное пенсионное страхование:
- На обязательное социальное страхование, на случай временной нетрудоспособности и в связи с материнством составляет в отношении каждого физического лица сумму, не превышающую 1 032 000 рублей нарастающим итогом с 1 января 2022 г.;
- На обязательное пенсионное страхование составляет в отношении каждого физического лица сумму, не превышающую 1 565 000 рублей нарастающим итогом с 1 января 2022 г.
Медицинские взносы, а также социальные платежи на травматизм придется перечислять со всех облагаемых доходов независимо от их суммы. Для них лимита, как и прежде, не будет.
1. Ставки страховых взносов в 2022 году:
2. Социальные взносы для МСП в 2022 году:
Напомним, что в соответствии с Федеральным законом от 01.04.2020 № 102-ФЗ с 1 апреля 2020 года для организаций, официально имеющих статус МСП, совокупный размер тарифов страховых взносов в государственные внебюджетные фонды в отношении выплат физлицам, в части, превышающей МРОТ, снижен до 15%.
Данная пониженная ставка по взносам для МСП применяется вне зависимости от предельной величины суммы выплат физическому лицу (см. выше).
При этом часть выплат в размере меньшем или равном МРОТ (определяется по итогам каждого календарного месяца) облагается по общеустановленным тарифам страховых взносов — 30%.
Величина МРОТ является фиксированной и устанавливается одновременно на всей территории Российской Федерации федеральным законом и подлежит ежегодной индексации.
На 2022 год величина МРОТ установлена в размере 13 890 рублей (Федеральный закон от 06.12.2021 N 406-ФЗ).
Обратите внимание! Пониженный тариф страховых взносов для субъектов МСП с 01.01.2021 года установлен бессрочно (пп.17, п.1, ст. 427 НК РФ, в редакции НК РФ, вступающей в силу с 01.01.2021 г.).
Будем рады ответить на Ваши вопросы!
Ваши контактные лица по этой теме:
Наталья Сафиулина
Екатерина Бабенко
заместитель главного бухгалтера ООО СВИЛАР
ekaterina.babenko@swilar.ru +7 (495) 648-69-44 (Доб. 305)Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Включение лицензионных платежей в таможенную стоимость
В настоящее время таможенные органы обращают пристальное внимание на включение лицензионных платежей в таможенную стоимость. Проверки участились в связи с публикацией 25 декабря 2020 отчета Счетной палаты Российской федерации по итогам проверки полноты уплаты таможенных платежей в федеральный бюджет, который выявил существенную недоплату по лицензионным платежам и занижение таможенной стоимости.
Среди причин данной тенденции Счетная палата отметила неосведомленность как таможенных органов, так и самих импортеров об информации о лицензионных платежах. Счетная палата выступила с рекомендацией таможенной службе с более частой и внимательной проверкой в отношении включения лицензионных платежей в таможенную стоимость.
К лицензионным платежам при трансграничной торговле относится вознаграждение за предоставление права пользования результатом интеллектуальной собственности или средства индивидуализации. Лицензионные платежи взимаются при трансграничной торговле продукта с товарным знаком, изобретений, полезных моделей, промышленных образцов, секретов производства, произведений науки, литературы, искусства.
Согласно ст. 40 ТК ЕАЭС для определения необходимости включения лицензионных платежей в структуру таможенной стоимости необходимо учесть следующие критерии:
- Относятся ли лицензионные платежи к ввозимым товарам;
- Является ли уплата лицензионных платежей условием продажи ввозимых товаров для ввоза на таможенную территорию ЕАЭС.
Согласно указанной выше статье, оба критерия должны выполняться одновременно, однако на практике таможенные органы часто выдвигают требования о необходимости включения лицензионных платежей в таможенную стоимость при выполнении лишь одного из этих условий.
В связи с возрастающим риском таможенных проверок по указанному вопросу мы рекомендуем проверить ситуацию с необходимостью включения лицензионных платежей в таможенную стоимость вашей компанией. Для этого следует обратить внимание на регламент уплаты лицензионных платежей в лицензионном договоре при его наличии и/или на условия формирования стоимости товара в действующем договоре поставки.
В случае получения такого запроса от таможенных органов, необходимо будет предоставить разъяснение о порядке расчета лицензионных платежей вашей компании. Такую подкрепленную документами аргументацию лучше подготовить заранее, чтобы иметь возможность оперативно реагировать на возможные запросы.
Будем рады ответить на ваши вопросы!
Ваши контактные лица по этой теме:
Мария Матросова
Татьяна Ушакова, менеджер проектов OOO СВИЛАР
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Налог на имущество 2019 году
Согласно поправкам в статью 374 НК РФ, внесенным Федеральным законом от 03.08.2018 № 302-ФЗ, с 01.01.2019 г. из числа объектов налогообложения по налогу на имущество организаций исключается движимое имущество (независимо от даты их приобретения, способа или источника поступления).
Напомним, в 2018 году движимое имущество освобождается от налогообложения, только в случае принятия регионом соответствующего закона.
Если регионального закона нет — налоговые ставки в отношении такого имущества не могут превышать 1,1 %.
ОБЪЕКТ НАЛОГООБЛОЖЕНИЯ С 01.01.2019 Г.
Объектом налогообложения для российских организаций является недвижимое имущество, учитываемое на балансе в качестве основных средств в соответствии с порядком ведения бухгалтерского учета (п. 1 cт. 374 НК РФ).
Объектом налогообложения для иностранных организаций является недвижимое имущество, принадлежащее иностранной организации на праве собственности, а также имущество, полученное по концессионному соглашению (п. 2, п. 3 cт. 374 НК РФ).
НАЛОГОВАЯ БАЗА
По общему правилу формирование налоговой базы осуществляется по среднегодовой стоимости основных средств, являющихся объектом налогообложения налогом на имущество (п. 1 ст. 375 НК РФ). Для этих целей применяется остаточная стоимость ОС.
В отношении отдельных объектов недвижимого имущества налоговая база определяется как их кадастровая стоимость, указанная в Едином государственном реестре недвижимости по состоянию на 1 января года налогового периода.
НАЛОГОВАЯ СТАВКА
Ставки по налогу на имущество организаций устанавливаются законами субъектов РФ – в пределах норм, установленных статьей 380 НК РФ:
- по среднегодовой стоимости имущества – не более 2,2%;
- по кадастровой стоимости – не более 2%.


Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Уплата НДС при оказании электронных услуг
Уважаемые клиенты и деловые партнеры,
в наших информационных обзорах от 08.02.2019 г. и от 23.04.2019 мы информировали вас о последних изменениях касательно НДС по предоставлению электронных услуг.
Напомним, что с 1 января 2019 г. иностранные организации, предоставляющие российским юридическим лицам и индивидуальным предпринимателям платные электронные услуги, обязуются самостоятельно исчислять и уплачивать НДС в бюджет РФ и подавать соответствующие налоговые декларации. Ставка НДС на электронные услуги установлена в размере 16,67%. Для подачи деклараций иностранной компании необходимо зарегистрироваться в налоговом органе и получить российский идентификационный налоговый номер (ИНН).
В изначальной формулировке речь шла об НДС именно в отношении электронных услуг.
В последующих разъяснениях МинФина (тексты документов доступны по ссылке письмо Минфин № 03-07-08/21484 от 28.03.2019, письмо Минфин 05.04.2019 № 03-07-08/24055) регулирование было расширено также на иные (прочие) виды услуг, оказываемые иностранными организациями в Российской Федерации. При этом необходимость первоначальной постановки на учет по-прежнему привязана к оказанию именно электронных услуг.
В письме ФНС № СД-4-3/7937@ от 24.04.2019 разъясняется, что вариант уплаты НДС российским покупателем услуг также возможен, что, однако, не отменяет необходимости постановки на учет иностранной организации и подачи «нулевых» налоговых деклараций через личный кабинет на сайте ФНС.
Обращаем Ваше внимание, что при принятии налогового вычета по уплаченному иностранной организацией НДС российскому покупателю услуг необходимо отслеживать соблюдение следующих критериев:
- Четкое выделение суммы НДС в документах;
- Указание ИНН/КПП иностранной организации в РФ;
- Счет-фактура от иностранной организации не требуется (п. 3.2. ст.169, п. 1 ст. 172 НК РФ)
- В своем письме от 14 мая 2019 г. N СД-4-3/8916@ (текст доступен по ссылке: http://www.consultant.ru/document/cons_doc_LAW_325792/) налоговые органы подчеркивают необходимость указывать код вида услуг в книге покупок 45.
Также в тестовом режиме на сайте nalog.ru запушен сервис по оплате НДС за электронные услуги картами иностранных банков.
Ввиду неоднозначных, а частично и противоречивых разъяснений налоговых органов, мы рекомендуем внимательно отслеживать все изменения и статус регулирования, а также заблаговременно проверять необходимость постановки на учет в РФ иностранной организации – поставщика услуг.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Онлайн-кассы: новые правила подтверждения расходов для подотчетных лиц
Настоящая памятка клиентам посвящена актуальным вопросам использования онлайн-касс в России.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Новый порядок выплат пособий ФСС: карта «МИР»
С 01.05.2019 вступили в силу новые правила, касающиеся выплаты пособий за счет ФСС, закрепленные Постановлением Правительства РФ от 11.04.2019 № 419 «О внесении изменений в Постановление Правительства Российской Федерации от 01.12.2018 №1466». По новому регламенту такие выплаты в обязательном порядке должны будут производиться на карту «МИР» сотрудника.
Под действие Постановления попадают следующие выплаты:
- пособие по временной нетрудоспособности (только в отношении граждан, подвергшихся воздействию радиации);
- пособие по беременности и родам;
- Единовременное пособие женщинам, вставшим на учет в медицинских организациях в ранние сроки беременности;
- Единовременное пособие при рождении ребенка;
- Ежемесячное пособие по уходу за ребенком.
В информации ФСС от 07.05.2019 разъясняется, что перечисление всех выплат после 01.05.2019 может производиться только на карту «МИР» застрахованного лица.
При этом уточняется, что в отношении уже длящихся выплат (в том числе пособия по уходу за ребенком) старый порядок выплат (на банковские реквизиты сотрудника иных платежных систем) может сохраняться вплоть до завершения выплат или до окончания срока действия карты получателя. При этом, однако, окончательный переход на выплаты только через карты «МИР» должен произойти не позднее 01.07.2020.
См. также Информацию ФСС от 7 мая 2019 года «С 1 мая 2019 года все выплаты гражданам, подвергшимся воздействию радиации, и пособия по материнству зачисляются на карты «МИР».
Рекомендуем заблаговременно обсудить новые особенности выплат с сотрудниками и учесть новые требования при планировании выплат.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Уплата НДС при оказании электронных услуг: актуальные вопросы
Напомним, что с 1 января 2019 г. иностранные организации, предоставляющие российским юридическим лицам и индивидуальным предпринимателям платные электронные услуги, обязуются самостоятельно исчислять и уплачивать НДС в бюджет РФ и подавать соответствующие налоговые декларации. Ставка НДС на электронные услуги установлена в размере 16,67%. Для подачи деклараций иностранной компании необходимо зарегистрироваться в налоговом органе и получить российский идентификационный налоговый номер (ИНН).
В изначальной формулировке речь шла об НДС именно в отношении электронных услуг.
Однако в марте-апреле 2019 года налоговые органы Российской Федерации выпустили письма, уточняющие новое регулирование. Речь идет о следующих документах (текст доступен по ссылке): письмо Минфин № 03-07-08/21484 от 28.03.2019, письмо Минфин 05.04.2019 № 03-07-08/24055.
В вышеуказанных письмах Минфин РФ разъясняет, что иностранные организация, подлежащие регистрации в Российской Федерации в связи с оказанием электронных услуг и имеющие российский идентификационный налоговый номер (ИНН), обязаны уплачивать НДС напрямую не только за электронные, но и за другие виды услуг (например, консультационные), которые они оказывают в Российской Федерации.
Таким образом, российская организация более не должна будет выступать в роли налогового агента в отношении НДС с указанных услуг.
В ближайшее время необходимо будет внимательно отслеживать практическое применение рекомендаций МинФина. Мы будем информировать Вас о дальнейших изменениях.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.