


Автор: Mark
Инвентаризация: основные положения и правила проведения
Согласно Федеральному Закону № 402 от 06.11.2011 «О бухгалтерском учете», для обеспечения достоверности данных бухгалтерского учета и отчетности, организации обязаны проводить инвентаризацию имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка.
Настоящая памятка клиентам посвящена актуальным вопросам правового регулирования и проведения инвентаризации в компаниях на территории РФ.
Другие новости

06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.

06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО

28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Экологический сбор – ответственность в 2019 году
Напоминаем, что декларации НВОС (негативное воздействие на окружающую среду) за 2018 год должны быть предоставлены проверяющим органам до 10 марта 2019 года.
Внимание! Перенос срока в связи с праздничными и выходными днями в 2019 году не установлен. Поэтому мы рекомендуем сдать декларацию НВОС за 2018 г. не позднее 07.03.2019.
Организации и индивидуальные предприниматели могут сдать декларацию НВОС, заверенную электронной подписью, в электронном виде.
При этом если плата НВОС за прошлый отчетный период составила менее 25 тысяч рублей, отчет можно сдать на бумаге. Кроме того, такая возможность предусмотрена для тех лиц, у которых отсутствует электронная подпись или техническая возможность направления отчета в интернете.
Чиновники напоминают, что в случае непредоставления декларации в срок, к организациям, а также должностным лицам, могут быть применены административные взыскания.
Ответственность за непредставление / несвоевременное представление декларации НВОС:
По статье 19.7 КоАП РФ административная ответственность в виде штрафа:
- Юридические лица — на сумму от 3 тысяч до 5 тысяч рублей;
- Должностные лица — на сумму от 300 до 500 рублей.
По статье 8.5 КоАП РФ за сокрытие, умышленное искажение или несвоевременное сообщение достоверной информации о плате за НВОС предусмотрены штрафы:
- Юридические лица — от 20 тысяч до 80 тысяч рублей;
- Должностные лица — от 3 тысяч до 6 тысяч рублей.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Сертификат налогового резидентства
Сертификат резидентства служит официальным подтверждением того, что юридическое лицо является налоговым резидентом того или иного государства (т.е. имеет там постоянное местонахождение). Для компаний в России релевантным является факт наличия с этим государством международного соглашения об избежании двойного налогообложения.
Не в последнюю очередь это затрагивает, конечно, зарегистрированные на территории РФ дочерние компании иностранных предприятий.
Согласно п. 1 ст. 309 НК РФ российские организации должны исполнять обязанности налогового агента по налогу на прибыль иностранного юридического лица при выплате ему доходов, включенных в приведенный в данном пункте перечень (доходы иностранной организации от источников в Российской Федерации, подлежащие обложению налогом, удерживаемым у источника выплаты).
В частности, российские дочерние организации выступают налоговыми агентами своих иностранных материнских компаний при выплате им дивидендов. В целях избежания двойного налогообложения иностранная компания должна предоставить своему дочернему предприятию (в этом случае, налоговому агенту) сертификат налогового резидентства. Этот документ подтверждает, что компания является резидентом того государства, с которым РФ имеет соглашение об избежании двойного налогообложения (см. п. 1 ст. 312 НК РФ).
Если такое подтверждение не будет получено, дочерняя организация будет обязана удержать налог с дохода материнской компании по ставке, установленной Налоговым кодексом РФ, а не международным договором, по которому применяются льготные ставки налогообложения.
Сертификат резидентства в большинстве случаев действителен на один год и подтверждает факт резидентства в текущем календарном периоде.
В связи с этим мы рекомендуем запросить сертификат резидентства на текущий год уже в течение первого квартала 2019 года.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
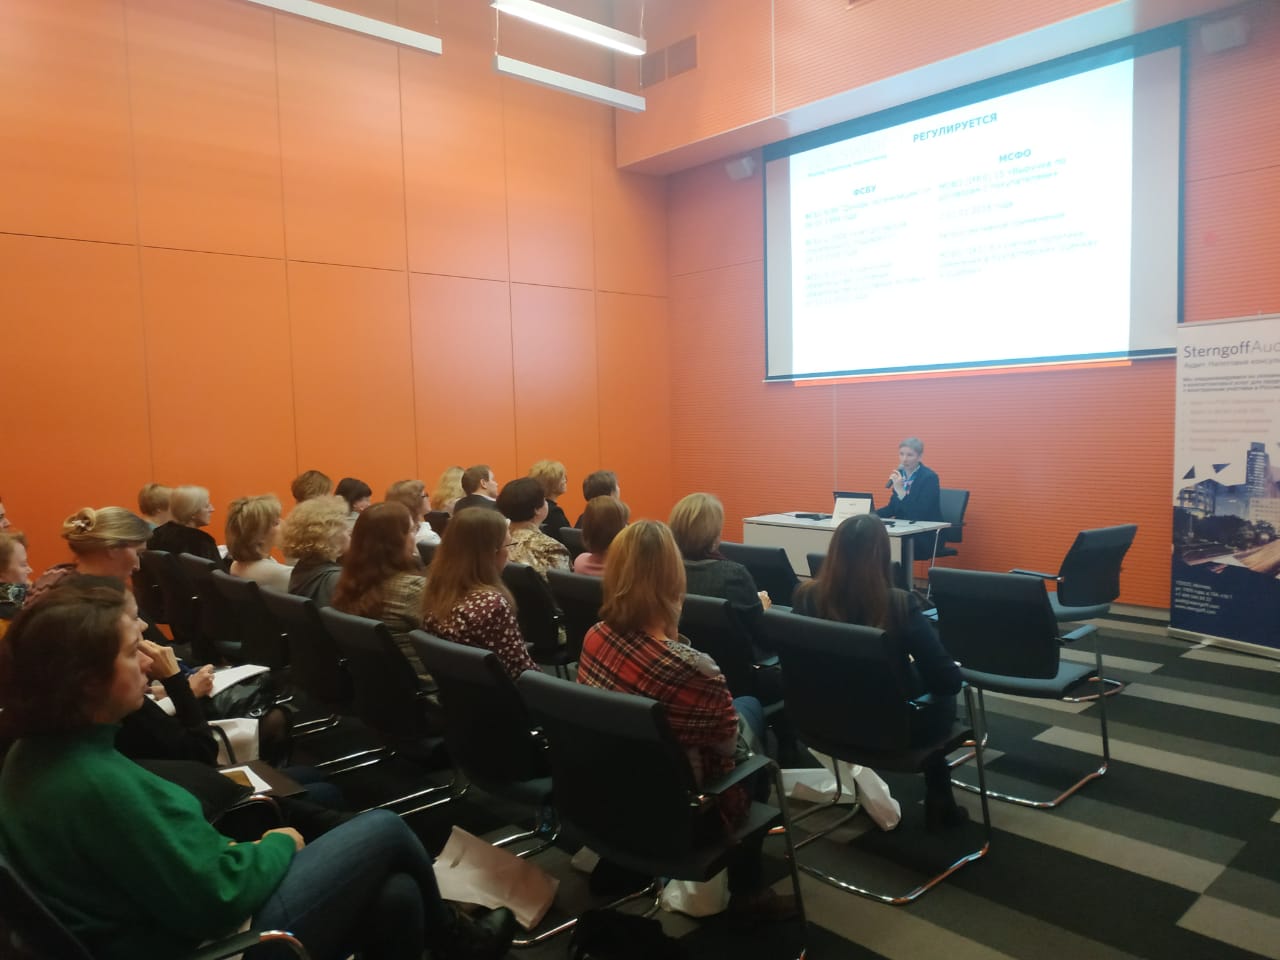
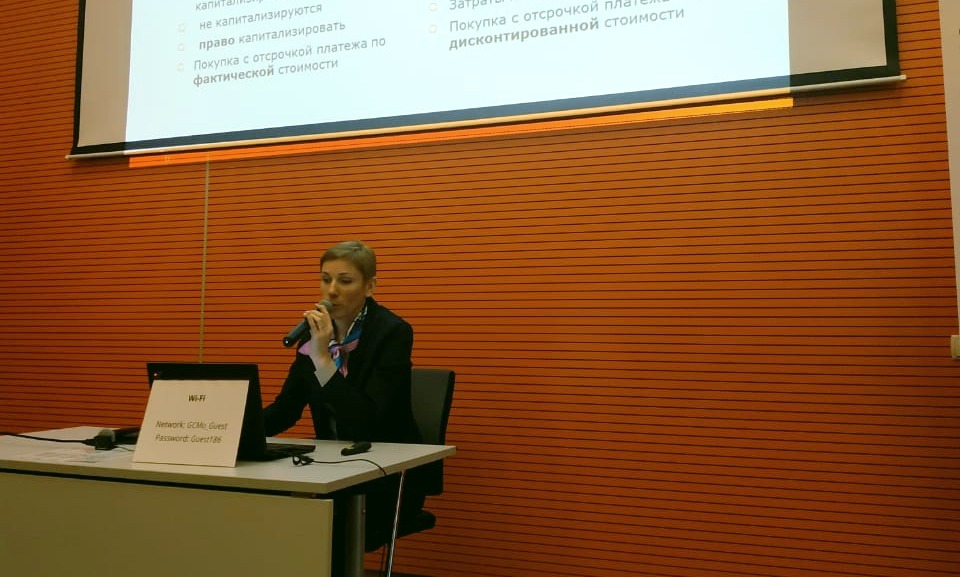
Семинар 20.01.2020 в Москве: актуальные стандарты МСФО
20 января в Немецком центре промышленности и торговли в Москве прошел семинар, посвященный изменениям в международных стандартах финансовой отчетности в 2020 году.
В центре внимания — особенности оформления аренды, выручки и учета основных средств.
Семинар посетили финансовые специалисты, чьей специализацией является составление трансформационного пэкеджа и управленческой отчетности. На практических примерах они изучили принципы составления и трансформации российской отчетности в отчетность, подготовленную по принципам международные стандарты финансовой отчётности (IFRS)/HB II.
Организаторы: аудиторская компания STERNGOFF AUDIT совместно с Немецким центром промышленности и торговли, GOERLITZ & PARTNER и Свилар.
Совет директоров/наблюдательный совет в РФ
Совет директоров — как синоним в российском гражданском праве также используется термин наблюдательный совет – это коллегиальный орган управления акционерного общества или общества с ограниченной ответственностью (далее по тексту «ООО»), который образуется путём избрания его членов на общем собрании акционеров или общем собрании участников.
Совет директоров образуется для стратегического управления обществом и должен принимать решения в интересах акционеров или участников общества.
Настоящая памятка клиентам посвящена вопросам компетенции и функций Совета директоров в России: подробнее в файлах, которые можно скачать ниже.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Кадровый аудит в организации
Под понятием «кадровый аудит» понимается оценка системы кадрового документооборота организации в целом, включающая в себя проверку наличия всех обязательных кадровых документов и их экспертизу на предмет соответствия действующему законодательству Российской Федерации. Кадровые документы можно разделить на три вида, — подробнее в файлах, которые можно скачать ниже.
Настоящая памятка клиентам посвящена вопросам функционирования системы кадрового учёта и проведения кадрового аудита в организации.
Мы будем рады Вашим предложениям, комментариям и пожеланиям!
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Дисквалификация главного бухгалтера
Функции, права и обязанности главного бухгалтера в организации определяются в соответствии с Законом N 402-ФЗ, нормативными актами и методическими материалами по вопросам бухгалтерского учета и налогообложения организаций, локальными актами самого экономического субъекта (организации), должностной инструкцией главного бухгалтера, утвержденной в организации, трудовым договором, который заключен с главным бухгалтером при его приеме на работу.
Если главный бухгалтер нарушит свои обязанности, он может быть привлечен к ответственности в соответствии с трудовым, административным и уголовным законодательством.
Настоящая памятка клиентам посвящена причинам и последствиям дисквалификации главного бухгалтера в России.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Налогообложение трансграничных интернет-услуг в России
С 1-го января 2019 года вступает в силу Федеральный закон от 27.11.2017 № 335-ФЗ, который вносит изменения в ст. 174.2 НК РФ, устанавливающую особенности исчисления и уплаты НДС при оказании иностранными организациями услуг в электронной форме на территории РФ (или так называемого «налога на Google»).
Так, при реализации услуг, указанных в п. 1 ст. 174.2 НК РФ, иностранные организации должны самостоятельно уплачивать НДС в бюджет Российской Федерации и подавать декларацию по НДС. Для этого иностранная организация должна встать на учёт в налоговых органах РФ.
Настоящая памятка клиентам посвящена актуальным изменениям в области налогообложения трансграничных интернет-услуг.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Уплата НДС при оказании электронных услуг
В этих целях иностранным компаниям нужно встать на налоговый учёт при ФНС РФ.
Если иностранная организация начала оказывать электронные услуги до 1 января 2019 г., то согласно п. 3 ст. 8 Федерального закона от 27 ноября 2017 г. № 335-ФЗ она обязана подать заявление о постановке на учет в ФНС РФ не позднее 15 февраля 2019 года.
Если иностранная организация начнет предоставлять услуги в электронной форме с 2019 г., то согласно п. 4.6. ст. 83 НК РФ заявление нужно будет подать в течение 30 календарных дней со дня начала оказания данных услуг.
В соответствии с п. 5 ст. 174.2 НК РФ по постановке на налоговый учёт иностранная компания должна исчислить и уплатить НДС по ставке 16,67%.[1] Для этого ей требуется представить в налоговый орган декларацию по НДС в электронной форме через личный кабинет на официальном портале ФНС РФ.
Следует учитывать, что иностранная организация также обязана встать на учет и самостоятельно уплатить НДС, если электронные услуги были оказаны в 2018 г., а оплачены в 2019 г. При этом действует переходная ставка НДС 15,25%.
Также важно иметь в виду, что для упрощения процесса регистрации и последующей подачи деклараций по НДС иностранная компания может назначить уполномоченного представителя на территории РФ, который будет представлять ее интересы в налоговых органах.
[1] См. также Федеральный закон от 3 августа 2018 г. № 303-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации о налогах и сборах»: https://rg.ru/2018/08/07/303-fz-dok.html
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.
Повышение ставки НДС до 20%
Настоящая памятка клиентам посвящена аспектам повышения НДС в России.
Скачайте документ по ссылкам ниже.
Другие новости
06.10.2026
Дайджест изменений законодательства и правоприменительной практики: сентябрь 2026 года
Изменения в платежах, банковском обслуживании, поставках, налогах, корпоративном и трудовом праве за сентябрь 2026 года. Принятые и ожидаемые изменения и ближайшие сроки для бизнеса.
06.10.2026
Федеральная нотариальная палата разъяснила ряд вопросов принятия решений участников ООО
28.09.2026
Дарья Погодина выступила на конференции Ассоциации европейского бизнеса
Дарья Погодина рассказала о трансформации роли финансовой функции и ожиданиях менеджмента от бухгалтерского подразделения в 2026 году.