境外经营:需要提交哪些通知?
本篇综述汇总了持有或取得外国组织股权时,须在俄罗斯提交的通知和报告的相关规则。
设立外国组织或取得其股权时的通知
俄罗斯税收居民自然人取得外国组织股权,或所持份额发生变化时,无论份额大小,均须提交境外组织参股通知,或不具有法人资格的外国架构设立通知。
通知须在取得股权或持股比例变化之日起三个月内提交。
未按期向税务机关提交通知,或提交通知中含有不实信息的,每个外国组织对应罚款50,000卢布。
什么是受控外国公司?
受控外国公司是税收居民所在地位于俄罗斯以外、受俄罗斯税收居民法人或自然人控制的法人,或不具有法人资格的外国架构。
设立受控外国公司或取得其股权
自然人取得受控外国公司股权,或所持份额发生变化时,须向其登记地税务机关提交受控外国公司通知,最迟不得晚于报告年度次年的4月30日。自然人向联邦税务局提交年度通知的期限,由《俄罗斯联邦税法》第25.14条规定。
通知表格由法律规定。
除通知表格外,还须收集有关受控外国公司及其股东的文件,通常包括:
- 组织注册证书及商业登记簿摘录;
- 税务登记所在国出具的证明;
- 依照该公司属人法编制的相关会计年度财务报表。如无财务报表,须提交其他能够证明公司利润或亏损的文件;
- 财务报表审计报告,适用于依法必须审计或公司自愿接受审计的情况;
- 受控外国公司股东的护照复印件;
- 由第三方提交通知时,经公证的授权委托书。
如原始文件不是俄文,须附经公证的译文。
受控外国公司计税基础的计算
受控外国公司利润的最低计税门槛为1,000万卢布。低于该金额的利润,在俄罗斯不征税,也无须申报。
利润超过1,000万卢布时,以该利润作为计算所得税的计税基础,并填入自然人的3-НДФЛ个人所得税申报表(Б表)。每家受控外国公司的信息单独提交,不合并计算。申报表连同其他相关表页,按通常申报程序提交联邦税务局。
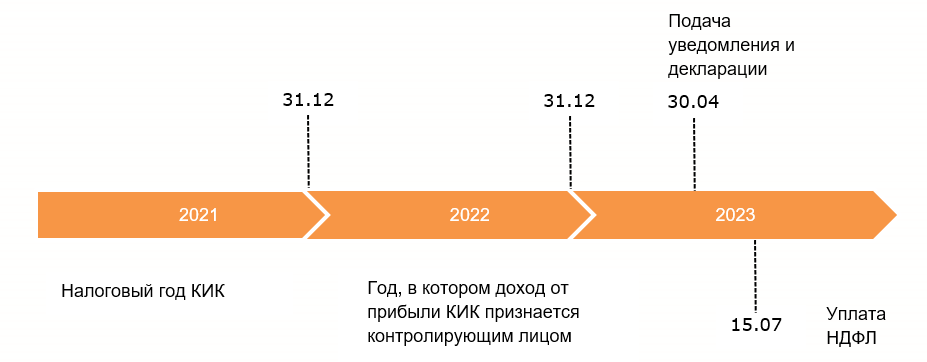
须特别注意控制人取得受控外国公司利润的日期:外国组织纳税年度次年的12月31日。利润取得日期及相关申报日期如下表所示:
| 时间 | 事项 |
|---|---|
| 2021年,截至12月31日 | 受控外国公司的纳税年度 |
| 2022年,截至12月31日 | 控制人确认受控外国公司利润所得的年度 |
| 2023年4月30日 | 提交通知及纳税申报表 |
| 2023年7月15日 | 缴纳个人所得税 |
受控外国公司的利润或亏损,可按以下方式之一确定:
- 依据按照公司注册地司法管辖区法律编制的相关会计年度财务报表;
- 依据《俄罗斯联邦税法》第25章规定的规则,适用于不满足按财务报表确定利润或亏损条件的情况,也可由纳税人即控制人自行选择。
确定利润或亏损时,使用按照公司属人法规定的标准编制的非合并财务报表。如属人法未规定财务报表编制标准,则依据按照国际财务报告准则或其他国际公认准则编制的财务报表确定。
为计税目的,从受控外国公司的利润中扣除:
- 已分配的股息,即已在来源地征税的部分;
- 由俄罗斯组织支付的股息,即已在俄罗斯支付时征税的部分;
- 以前年度亏损,可用于抵减应税利润,不取决于受控外国公司所在司法管辖区对此的处理规则;
- 不具有法人资格的外国架构已分配的利润。
受控外国公司利润的免税条件
符合下列至少一项条件的受控外国公司,其利润在俄罗斯免税:
- 属于非营利组织,依其属人法不向股东、参与人、设立人或其他人分配利润或收入;
- 依据欧亚经济联盟成员国法律设立,并在该国有常设所在地;
- 在依其属人法编制年度财务报表的期间内,收入或利润的实际税率不低于企业利润税加权平均税率的75%;
- 属于具有实质经营活动的外国公司、外国控股公司或外国次级控股公司。
此外,还有其他较少适用的免税情形。
受控外国公司亏损的结转
依照公司属人法编制的年度财务报表显示亏损的,该亏损可不受期限限制地结转至以后期间,并在确定受控外国公司利润时予以抵扣。
如果纳税人即控制人未提交发生亏损期间的受控外国公司通知,则不得将该亏损结转至以后期间。
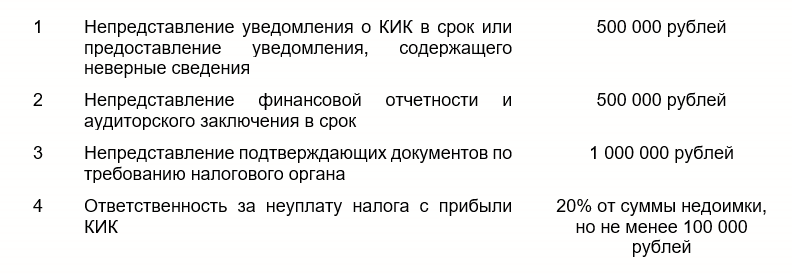
未提交受控外国公司通知的罚款
| 违规行为 | 罚款 |
|---|---|
| 1. 未按期提交受控外国公司通知,或通知内容不实 | 500,000卢布 |
| 2. 未按期提交财务报表及审计报告 | 500,000卢布 |
| 3. 未按税务机关要求提交证明文件 | 1,000,000卢布 |
| 4. 未缴纳受控外国公司利润税款 | 欠税金额的20%,但不得低于100,000卢布 |
更多信息请参阅俄罗斯联邦税务局网站。